引渡し前に家が壊れたらどうなる?不動産売買の「危険負担」をわかりやすく解説
2026/09/19
はじめに
中古住宅の売買では、売買契約を締結したその日に買主へ家を引き渡すとは限りません。契約を結んで手付金を支払い、その後に住宅ローンの手続きや引越し準備などを進め、数週間から一か月程度経ってから残代金の支払いと物件の引渡しを行うことも一般的です。そのため、「契約は終わったけれど、まだ家は売主の手元にある」という期間が生まれます。
では、その期間中に台風で屋根が壊れたらどうなるのでしょうか。大雨によって床上浸水した場合、落雷で設備が故障した場合、火災で建物が焼失した場合は、誰がその損害を負担するのでしょう。買主からすれば、「まだ引渡しを受けていない家の修理代まで自分が負担するのか」という疑問があります。一方、売主から見れば、すでに売買契約を締結して売却することが決まっている建物に多額の修理費が発生した場合、どこまで対応しなければならないのかという問題があります。
こうした、契約成立後に当事者双方の責任ではない事情によって目的物が滅失・損傷した場合の負担をどう考えるかという問題が、一般に「危険負担」と呼ばれるものです。不動産売買契約書にも、引渡し前の滅失・損傷について条項が設けられていることがあります。しかし、「危険負担」という言葉だけを見ると意味が分かりにくく、契約不適合責任や契約違反による損害賠償などと混同されることもあります。
現行民法では、売買の目的物が引き渡される前と後とで、当事者の責任によらない滅失・損傷に対する考え方が整理されています。一方、実際の不動産売買では契約書に危険負担に関する具体的な処理方法を定め、損傷した場合の修復や、契約を続けることが難しい場合の解除などについて取り決めることがあります。したがって、民法の条文だけを知っていれば十分というわけではなく、実際に締結する契約の内容を確認することが非常に重要です。
危険負担を理解するうえで最も大切なのは、「契約したらすぐにすべてのリスクが買主へ移る」と単純に考えず、引渡しの前後と契約書の定めを確認することです。
この記事では、売買契約から引渡しまでの間に住宅が壊れた場合を中心に、危険負担の基本的な考え方、台風・火災・地震などが発生した場合の実務、修復できる場合とできない場合の違い、売主・買主が契約時に確認しておきたいポイントまで整理します。
第1章:不動産売買の「危険負担」とは何なのか
1-1. 契約から引渡しまでには「空白の期間」がある
不動産売買では、売買契約と物件の引渡しが別の日になることが珍しくありません。たとえば中古戸建てを購入する場合、まず売主と買主が売買契約を締結し、買主が手付金を支払います。その後、住宅ローンを利用する買主であれば金融機関との手続きを進め、売主側でも抵当権の抹消準備や引越し、残置物の整理などを行います。そして決済日に残代金の支払い、所有権移転登記に必要な手続き、鍵の受渡しなどを行い、物件を引き渡すという流れが一般的です。
この契約日から引渡日までの期間が、危険負担を考えるうえで重要になります。売買契約はすでに成立しているため、売主も買主も契約上の義務を負っています。しかし、買主はまだ建物を現実に受け取っておらず、通常は自由に使用することもできません。この状態で建物に予期しない被害が発生した場合、契約をそのまま進めるのか、修復してから引き渡すのか、それとも契約そのものを解消するのかという問題が生じます。
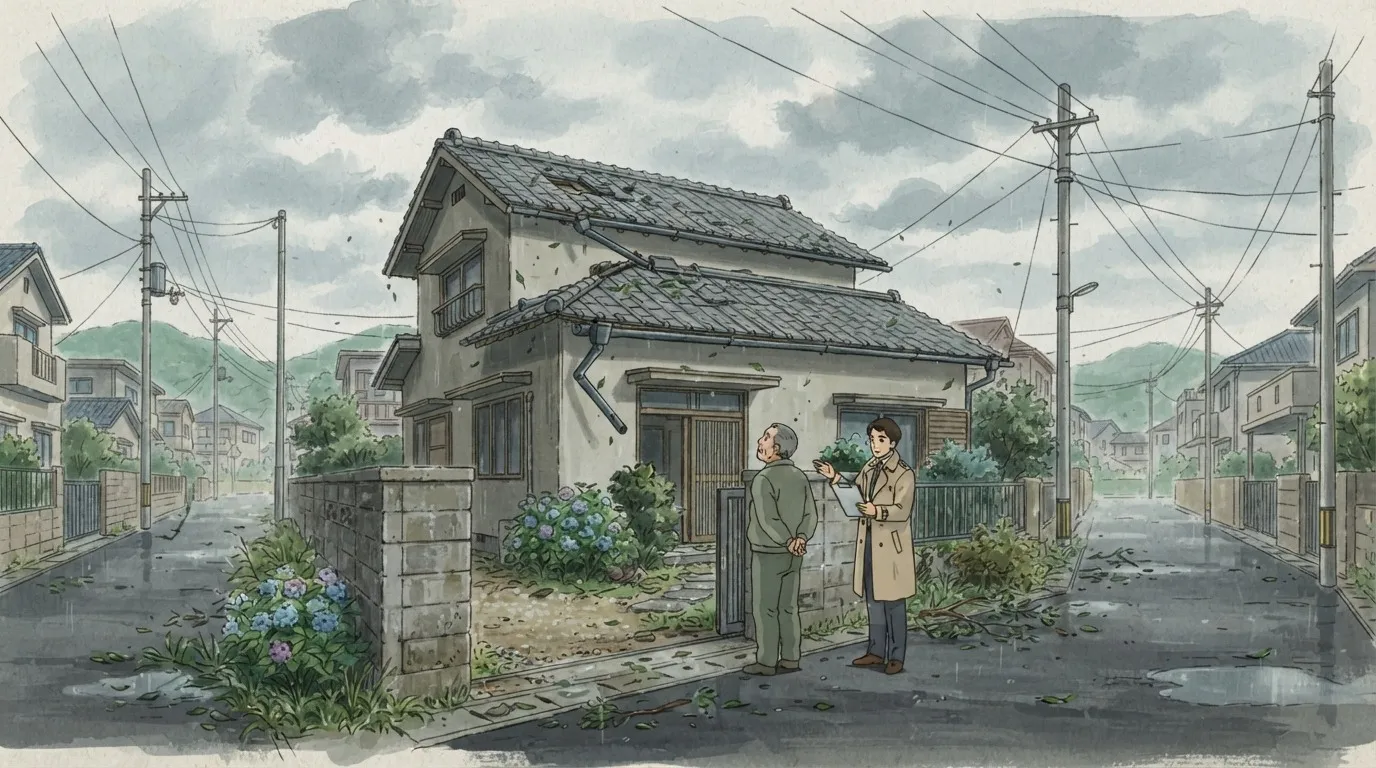
たとえば契約の翌日に大型台風が直撃し、屋根の一部が飛ばされたとします。契約時には正常だった建物が、引渡し時には損傷した状態になっているわけです。売主が故意に壊したわけでも、買主に原因があるわけでもありません。このような当事者双方に責任を帰すことができない事情による滅失・損傷をどう処理するかが、危険負担の典型的な場面です。
危険負担は、誰が悪いのかを決める制度というより、誰にも責任を負わせにくい偶発的な損害が起きたときに、契約上の負担をどう整理するかという問題です。
したがって、「売主に落ち度があったか」という話とは分けて考える必要があります。売主の故意・過失によって建物が損傷した場合には、債務不履行など別の法律問題が生じ得ます。危険負担を理解するときは、まず「売主にも買主にも原因がない事故や災害」という場面を想定すると分かりやすくなります。
1-2. 現行民法では「引渡し」が重要な境目になる
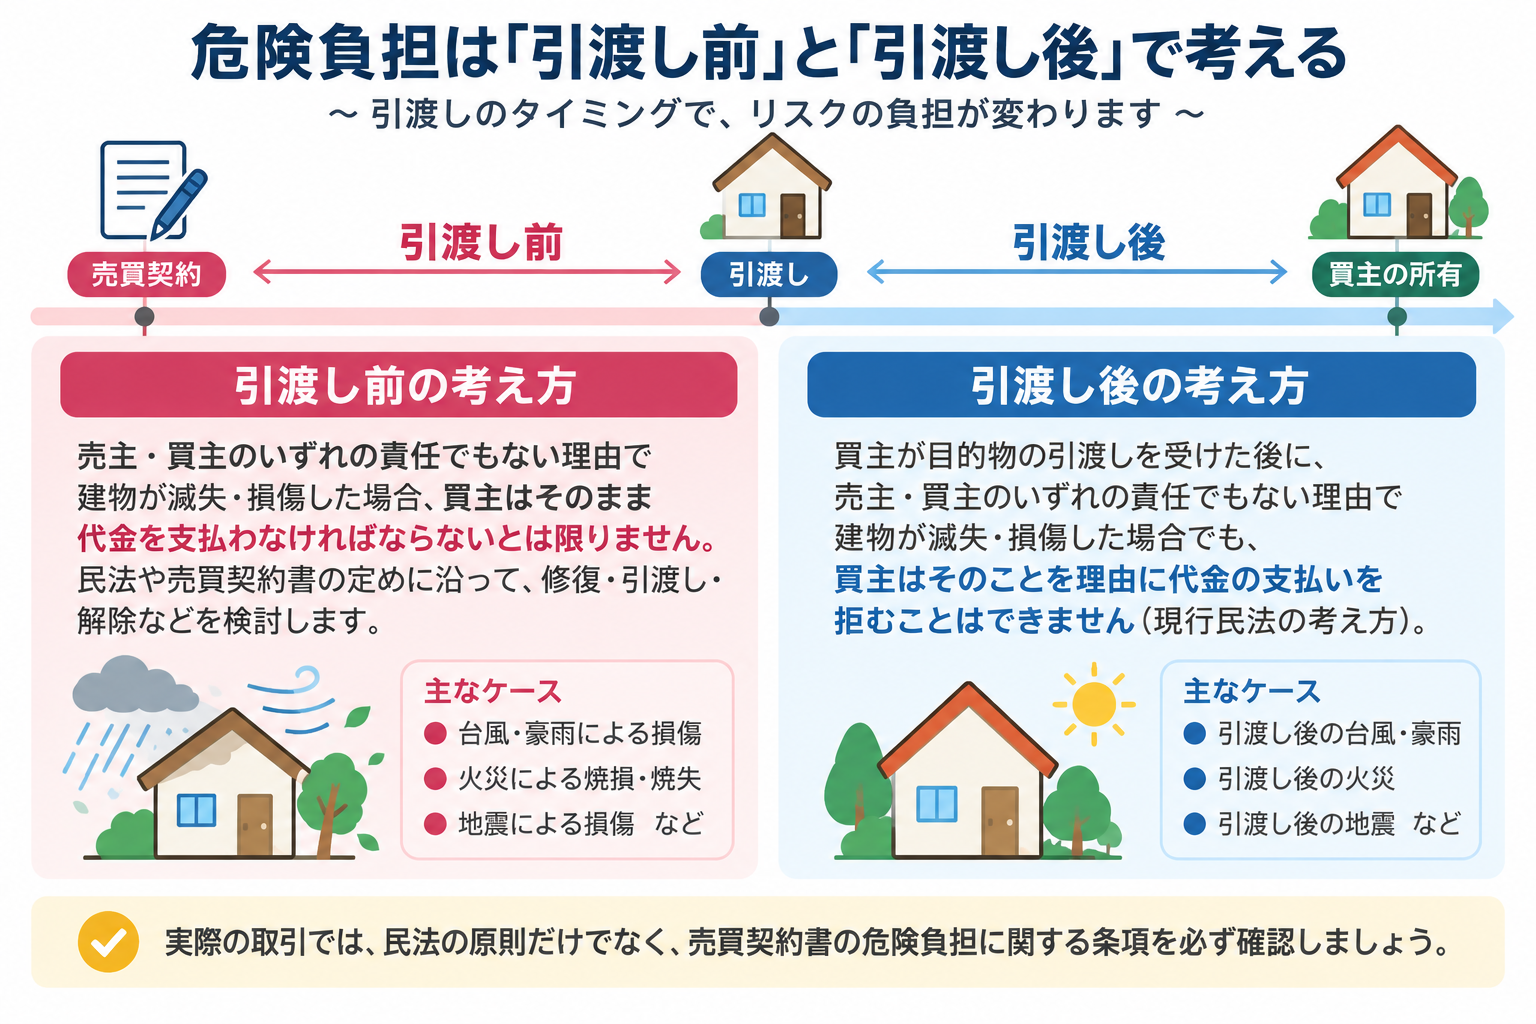
現在の民法では、売買された特定物について、買主が目的物の引渡しを受けた後に、当事者双方の責任によらない理由でその物が滅失・損傷した場合、買主はその滅失・損傷を理由として代金の支払いを拒むことなどができないという考え方が示されています。土地や建物の売買でいえば、契約を締結した瞬間だけではなく、「引渡し」が危険の移転を考える重要な基準になります。
反対に、引渡し前に当事者双方の責任によらない事情によって建物が滅失・損傷し、売主が本来の状態で引き渡せなくなった場合には、買主が当然に損傷した物件をそのまま受け取り、当初どおりの代金を支払わなければならないと単純に考えるものではありません。債務者の責任によらず履行できなくなった場合については、民法上、反対給付の履行を拒むことができるという危険負担の規定もあります。
この部分は、2020年4月施行の改正民法によって考え方が整理されたところでもあります。そのため、古い不動産解説や改正前の資料を読むと、現在とは異なる説明がされていることがあります。不動産売買を実際に行う際には、現行法を前提に契約内容を確認する必要があります。
現在の不動産売買では、「売買契約を締結した日」だけでなく、「物件を買主へ引き渡したかどうか」が危険負担を考える大きなポイントになります。
もっとも、民法の一般原則だけで個々の不動産取引の結論がすべて決まるわけではありません。実際の売買契約書では、引渡し前に物件が滅失・損傷した場合について、修復して引き渡すのか、修復が著しく困難な場合には解除できるのかなどを具体的に定めることがあります。そのため、実務では民法の原則と契約条項の双方を見る必要があります。
1-3. 「滅失」と「損傷」では状況が大きく違う
危険負担を考えるときには、建物がどの程度被害を受けたのかも重要です。「滅失」とは、典型的には建物が火災などによって失われ、契約どおりの建物を引き渡すことができないような状態を想定すると分かりやすいでしょう。一方、「損傷」は建物自体は残っているものの、一部が壊れている状態です。屋根瓦が飛んだ、窓ガラスが割れた、外壁が損傷したといったケースが考えられます。
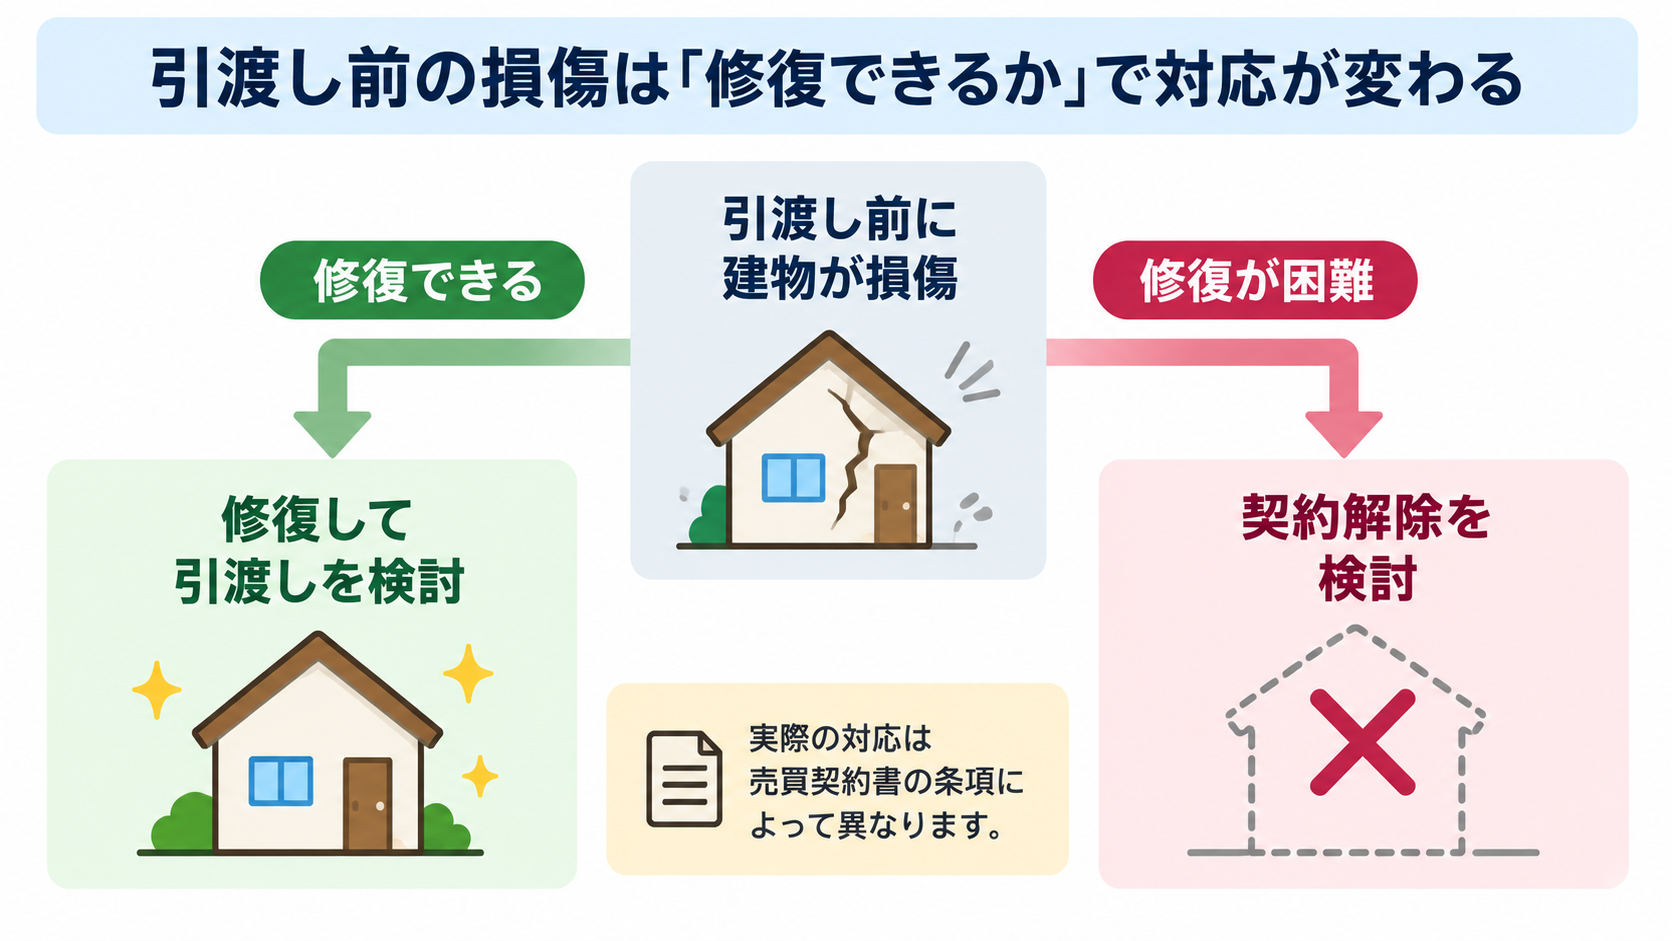
損傷の場合には修復できる可能性があります。たとえば契約後の台風で雨樋の一部が破損したものの、引渡しまでに修理できるのであれば、契約を解除するより、修復したうえで予定どおり引き渡す方が売主・買主双方にとって合理的なことがあります。これに対して建物が大規模火災で焼失した場合には、同じ中古住宅を元どおりにして引き渡すことは現実的ではなく、契約を維持すること自体が難しくなります。
また、修復できるかどうかだけでなく、修復に要する費用や期間も問題になります。技術的には直せるとしても、数千万円規模の工事が必要で数か月を要する場合と、数万円程度の補修で数日後には元の状態へ戻せる場合では、同じ「損傷」でも実務上の扱いは大きく異なります。売買契約書では、このような事情を踏まえて修復や解除について定めることがあります。
「壊れたら契約解除」と一律に考えるのではなく、損傷の程度、修復の可否、費用、引渡しへの影響を確認して処理を判断することが重要です。
実際の判断では、建築業者や保険会社による被害状況の確認が必要になることもあります。特に地震や豪雨など広範囲の災害では、修理業者の手配自体に時間がかかる可能性があります。契約書に「修復して引き渡す」と書かれていても、予定していた引渡日までに工事が完了できないこともあるため、売主・買主・媒介会社で早期に状況を共有する必要があります。
1-4. 危険負担と「契約不適合責任」は同じではない
危険負担と混同されやすいものに「契約不適合責任」があります。契約不適合責任とは、引き渡された目的物が種類、品質、数量などの点で契約内容に適合していない場合に問題となる売主の責任です。中古住宅であれば、契約内容や告知内容との関係で、雨漏り、構造上の不具合、設備の状態などが問題になることがあります。
これに対して危険負担では、契約を締結した時点では問題がなかった住宅が、その後、引渡しまでの間に自然災害などによって損傷した場面が典型です。つまり、契約時から存在していた問題なのか、契約後に新しく発生した偶発的な損傷なのかという違いがあります。ただし実際の取引では、被害の原因や発生時期が明確でないこともあり、どちらの問題として整理すべきか慎重な確認が必要な場合があります。
たとえば引渡し直前に雨漏りが見つかったとしても、それが契約後の台風によって初めて生じたものなのか、以前から存在していた不具合が台風をきっかけに表面化したものなのかで法律上の整理は変わる可能性があります。単に「引渡し前に見つかったから危険負担」と決めることはできません。
危険負担は契約後に生じた偶発的な滅失・損傷を中心とする問題であり、契約時から存在する不具合を扱う契約不適合責任とは区別して考える必要があります。
この違いを理解しておくと、売買契約書の条項も読みやすくなります。「引渡し前の滅失・損傷」に関する条項と、「契約不適合責任」に関する条項は、それぞれ対象となる場面が異なります。実際の事故では複数の論点が重なることもあるため、被害が発生した時期、原因、契約時の状態、告知内容などを整理することが重要です。
第2章:引渡し前に本当に家が壊れたらどう対応するのか
2-1. 台風や豪雨で屋根・外壁が壊れた場合
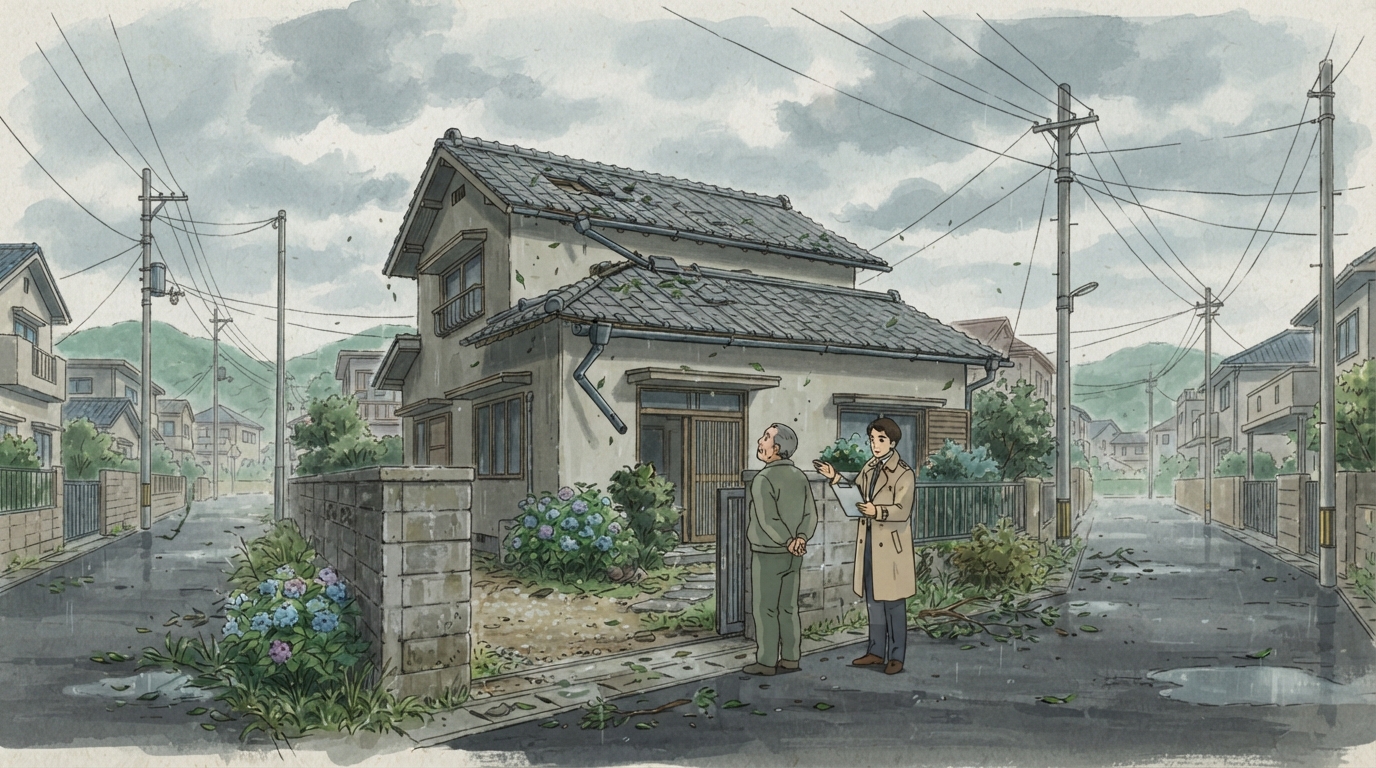
福岡・九州で住宅の危険負担を考えるとき、現実的に想定しておきたいのが台風や豪雨です。売買契約後、引渡し前に強い台風が接近し、屋根材が飛散したり、外壁や雨樋が破損したりする可能性があります。近年は局地的な大雨による浸水被害もあり、契約から引渡しまでの短い期間であっても、自然災害のリスクがゼロになるわけではありません。
こうした被害が発生した場合、最初に必要なのは被害状況の確認です。売主が居住している住宅であれば比較的早く異常に気付けますが、空き家の場合には発見が遅れることがあります。台風通過後に外から見ただけでは分からず、屋根から侵入した雨水によって天井裏や壁内部まで被害が広がっている可能性もあります。そのため、目視だけで「少し壊れただけ」と判断せず、必要に応じて専門業者による確認を行うことが重要です。
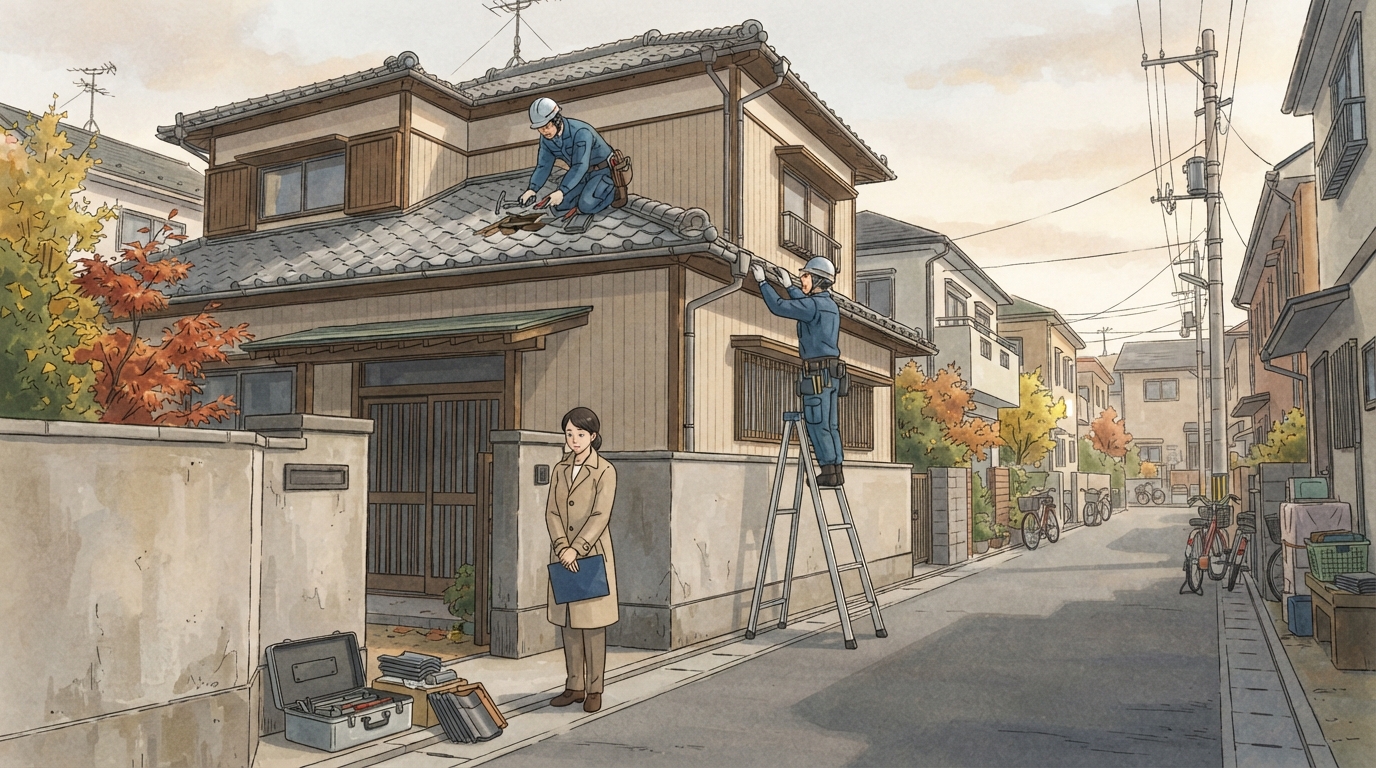
売買契約書に引渡し前の損傷について修復の定めがある場合には、その条項に沿って対応を検討します。小規模な損傷で、修理によって契約時の状態へ戻せるのであれば、売主側で修復し、予定どおり引渡しを行う方法が考えられます。一方、大規模な浸水などによって建物の使用に大きな影響が生じた場合には、単純な補修では解決できないこともあります。
災害後に重要なのは、「契約を続けるか、解除するか」をすぐ決めることではなく、まず被害の範囲と修復可能性を客観的に把握することです。
また、火災保険等の補償対象になる可能性がある場合には、保険会社への連絡も必要になります。ただし、保険金が支払われるか、どの範囲が補償されるかは加入している契約内容や事故原因によって異なります。「保険で直せるはず」と前提を置かず、契約内容を個別に確認する必要があります。
2-2. 火災で建物が大きく焼損・焼失した場合
引渡し前の火災は、危険負担が最も分かりやすく問題になる場面の一つです。たとえば中古戸建ての売買契約を締結し、一か月後に決済・引渡しを予定していたところ、その間に近隣からの延焼など、売主・買主双方の責任とはいえない原因によって建物が焼失したケースを考えてみます。
買主が購入を決めたのは、契約時に存在していた土地と建物です。その建物が失われてしまえば、売主は契約時と同じ物件を引き渡すことができません。土地だけが残ったとしても、「土地付き中古戸建てを購入する」という契約の目的と大きく異なる状態になる可能性があります。このような場合には、予定どおり残代金を支払って土地だけを受け取ればよいという単純な処理にはなりません。
実際の契約では、目的物の滅失や重大な損傷によって契約の履行が困難になった場合の解除などについて危険負担条項で定めていることがあります。したがって、事故発生時には一般論だけでなく、締結済みの売買契約書を確認することが第一歩になります。
建物が失われ、契約した物件をそのまま引き渡すことができなくなった場合には、危険負担条項に基づく契約解除が重要な選択肢になります。
解除となった場合の手付金その他の授受済み金銭の扱いについても、契約条項を確認する必要があります。売主・買主どちらの契約違反でもないのに、通常の「手付解除」や「違約解除」と同じ感覚で処理すると混乱します。危険負担による解除と、買主都合・売主都合の解除、債務不履行による解除は区別して整理することが大切です。
2-3. 地震で建物が損傷した場合
地震の場合も基本的な考え方は同じですが、被害の把握が難しいという特徴があります。外壁に小さなひびが入った程度に見えても、建物の構造部分に影響があるかもしれません。一方で、見た目には大きくひび割れていても仕上げ材だけの損傷ということもあります。買主・売主だけで建物の安全性を判断することは難しく、必要に応じて建築士や施工業者などによる確認が必要です。
また、大規模地震では建物だけでなく周辺環境も変化する可能性があります。擁壁が損傷した、敷地に亀裂が生じた、地盤に変状が見られるなど、売買対象の土地にも影響が及ぶことがあります。マンションの場合には専有部分だけでなく、外壁、廊下、エレベーターなど共用部分の被害も購入判断に影響します。そのため「室内が無事だから予定どおり引き渡せる」とは限りません。
地震後の売買では、目に見える建物の損傷だけではなく、土地・構造・共用部分などを含め、契約した不動産全体の状態がどう変化したかを確認する必要があります。
さらに、大規模災害時には調査や修復を依頼したくても専門業者をすぐに確保できないことがあります。金融機関の融資実行、引越し、売主の住み替えなどにも影響が広がる可能性があります。契約書上の危険負担だけでなく、引渡日の変更や融資手続きについて関係者間で調整が必要になることも考えられます。
地震保険についても、加入の有無や補償内容によって対応は異なります。一般的な火災保険だけでは地震を原因とする火災や損壊などが補償されない場合があるため、保険の存在だけで修復費用を確保できると考えない方が安全です。実際の事故時には保険会社へ補償範囲を確認する必要があります。
2-4. 売主は引渡しまで物件を適切に管理する必要がある
危険負担の話をすると、「引渡し前に壊れたものは危険負担条項で処理すればよい」と受け取られることがありますが、売主が物件の管理をしなくてもよいという意味ではありません。売買契約を締結した後も、引渡しが完了するまでは売主側で物件を保有・管理していることが一般的です。契約内容に従い、引渡しまで適切な状態を維持することが求められます。
たとえば売主が退去した後の空き家で、台風が来ることを把握しながら窓を開けたまま放置し、室内に大量の雨水が入った場合を考えてみます。この場合、純粋に「誰にも責任がない自然災害」と評価できるかは別問題です。また、冬季に給水設備の管理を怠った結果として配管が破損したような場合も、具体的事情によっては売主側の管理上の問題が検討される可能性があります。
危険負担は売主の管理責任を免除する仕組みではなく、あくまで当事者の責任によらない滅失・損傷をどのように処理するかという問題です。
売主としては契約が終わったから安心してよいのではなく、引渡しまで建物の状態に変化がないか注意する必要があります。特に空き家の場合は、台風や大雨の後に現地確認を行う、漏水がないか確認する、施錠や設備管理を続けるなど、通常必要と考えられる管理を継続することが重要です。
買主側も、契約後に大きな災害が発生した場合には、引渡し当日に初めて状態を確認するのではなく、媒介会社を通じて被害の有無を確認しておくとよいでしょう。売主・買主の双方が早めに情報を共有することで、修復や引渡日の調整などを進めやすくなります。
第3章:損害が発生したとき、代金・保険・引渡しはどうなるのか
3-1. 修復して予定どおり引き渡すケース
引渡し前に損傷が発生しても、必ず契約が解除されるわけではありません。実務上は、修復可能な損傷であれば売主側で修復し、契約を継続するという処理が考えられます。買主もその住宅を気に入って契約しており、元の状態に戻るのであれば、契約解除より予定どおり取得することを希望する場合があります。
ただし、「修復する」といっても、どの状態まで戻すのかを明確にする必要があります。壊れた箇所だけを最低限直せばよいのか、契約時と同等の状態まで回復させるのか、修復方法について買主の確認を取るのかなど、具体的な調整が必要になることがあります。また修復によって新しい部材へ交換されても、それが建物全体の価値を上げる改良工事とは限りません。
修復工事が引渡予定日までに完了しない場合には、引渡日の変更も検討することになります。買主が現在の賃貸住宅を退去する予定を組んでいたり、売主が次の住宅を購入していたりすると、単純に日程を延ばすだけでは済まない場合があります。金融機関の融資実行日、司法書士の登記手続きなども含め、関係者間の調整が必要です。
修復可能な損傷では「誰が修理費を出すか」だけでなく、「どの状態まで直し、いつ引き渡すのか」を具体的に整理することが重要です。
修復内容が大きい場合には、口頭だけで合意せず、修復箇所や引渡日の変更などを書面で整理する方法も考えられます。事故発生後に売主と買主の認識がずれないよう、媒介会社を交えて事実関係と合意内容を記録しておくことがトラブル予防につながります。
3-2. 修復費用と火災保険の関係
引渡し前に台風や火災などで建物が損傷した場合、売主が加入している火災保険を利用できる可能性があります。一般に住宅の火災保険には火災だけでなく、風災、水災などを補償対象として選択できる商品があります。ただし、実際にどの事故が補償されるかは契約内容によって大きく異なります。
たとえば台風で屋根が壊れた場合でも、風災補償の内容、免責金額、事故原因などによって保険金の支払いは変わります。大雨による浸水についても、水災補償を付けているかどうかなどの確認が必要です。地震を原因とする損害については地震保険との関係があるため、火災保険だけを見て判断することはできません。
保険は引渡し前の損傷に対応する重要な手段になり得ますが、「危険負担条項があるから保険で必ず直せる」という関係ではありません。
さらに注意したいのが、売買に伴う保険の切替時期です。売主が「もう売った家だから」と考えて引渡し前に保険を解約してしまうと、その後の事故について補償を受けられない可能性があります。保険契約の終了時期は商品や手続きによって異なるため、売主は引渡日との関係を確認しておく必要があります。
買主側も、新たに加入する火災保険の補償開始日を確認しておきたいところです。住宅ローン利用時には金融機関や保険代理店から案内されることもありますが、売主側保険と買主側保険の切替えに空白が生じないよう、それぞれの契約内容を確認することが望まれます。
3-3. 危険負担による解除と「違約金」は分けて考える
売買契約が解除されると聞くと、「違約金が発生するのでは」と考える人もいるでしょう。しかし、危険負担の場面では、売主または買主が約束を破ったことを理由として解除するケースとは性質が異なります。たとえば落雷や自然災害など、双方の責任ではない事情によって建物が滅失し、契約の目的を達成できなくなった場合、売主の契約違反として処理するのが適切とは限りません。
不動産売買契約には、手付解除、契約違反による解除、融資利用特約による解除、危険負担に関する解除など、異なる解除の仕組みが設けられることがあります。それぞれ発生要件や金銭処理が違うため、「解除」という言葉だけを見て同じものだと考えないことが重要です。
当事者双方の責任によらない災害による解除と、売主・買主の契約違反による解除は、原因も金銭処理も異なるため明確に分けて考える必要があります。
実際に危険負担条項に基づいて契約を解除する場合、すでに支払われた手付金等をどのように返還するかは契約書の定めを確認します。売主の違約だから手付金を倍返しする、買主の都合だから手付金を放棄する、といった手付解除のルールをそのまま当てはめるとは限りません。
事故が起きたときほど、契約書のどの条項に基づいて処理するのかを明確にする必要があります。「今回は解除で合意しました」という結論だけではなく、危険負担による解除なのか、合意解除なのかなどを整理し、返還する金銭や精算事項を書面で確認することが望ましいでしょう。
3-4. 住宅ローンを利用している場合は金融機関にも影響する
買主が住宅ローンを利用する売買では、引渡し前の大きな損傷が融資にも影響する可能性があります。金融機関は購入する不動産を担保として融資することが一般的です。そのため、契約後に建物が大きく損傷し、担保となる不動産の状態が変化すれば、当初予定していた融資手続きをそのまま進められるとは限りません。
たとえば建物が全焼し、売買契約自体を解除するのであれば、当然ながら住宅ローンの実行も通常は必要なくなります。一方、建物の一部が損傷し、修復して契約を継続する場合には、修復完了時期と融資実行日の調整が必要になることがあります。金融機関がどのような確認を求めるかは個別の金融機関や案件によって異なります。
住宅ローン利用中の取引で大きな損傷が発生した場合は、売主と買主だけで結論を出さず、媒介会社や金融機関を含めて引渡し・融資日程を調整する必要があります。
特に決済直前に災害が発生した場合には注意が必要です。金銭消費貸借契約まで終わっているからといって、物件状態の変化を伝えずそのまま融資実行へ進むことが適切とは限りません。建物の状態が契約時と大きく変わった場合には、速やかに関係者へ共有することが重要です。
また、住宅ローン特約と危険負担条項は別の仕組みです。融資が承認されなかった場合の解除と、災害によって物件が滅失・損傷した場合の解除を混同しないようにしましょう。契約書ではそれぞれ別の条項として定められていることが一般的です。
第4章:危険負担でトラブルにならないために契約前後で確認したいこと
4-1. 契約書の「引渡し前の滅失・損傷」の条項を読む
不動産売買契約書には多くの条項があり、買主・売主にとってはすべてを一度に理解することが難しいものです。その中でも、契約から引渡しまで期間が空く取引では、「引渡し前の滅失・損傷」「危険負担」などに関する条項を確認しておく意味があります。自然災害などが起きなければ使われない条項ですが、万一の場合には取引全体を左右する可能性があります。
確認したいのは、単に「危険負担」という見出しがあるかどうかだけではありません。損傷した場合に誰が修復するのか、どのような場合に解除できるのか、解除したときに受領済みの金銭をどうするのかなど、具体的な内容を読みます。また、修復可能な損傷と重大な損傷がどのように扱われているかも確認したいところです。
危険負担条項は「めったに使わない条項」だからこそ、事故が起きてから初めて読むのではなく、契約時に処理の流れを理解しておくことが大切です。
分からない表現があれば、契約前に宅地建物取引士へ確認します。「大きく壊れたら解除できる」という概要だけでなく、小規模な損傷の場合にはどうするのか、修復できない場合にはどうなるのかという具体的な場面を想定して質問すると理解しやすくなります。
4-2. 引渡し直前の「現地確認」には意味がある
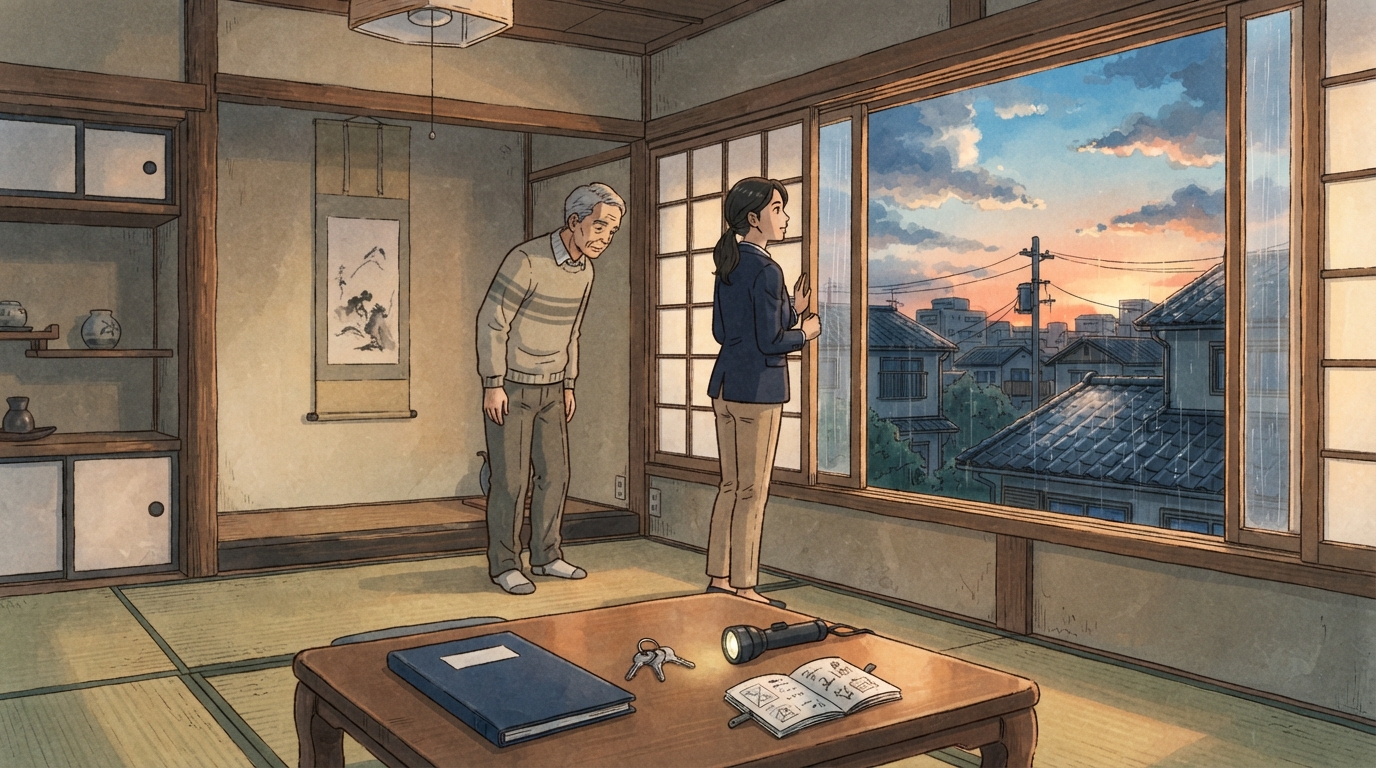
売買契約から一か月程度経過して引渡しを迎える場合、その間に住宅の状態が変わっていないかを確認することには意味があります。特に台風、大雨、地震などが発生した場合には、契約時と同じ状態であることを確認してから決済へ進む方が安心です。
中古住宅では、引渡し前に買主が現地を再確認することがあります。設備の動作確認、売主が撤去する予定だった残置物の確認、境界や鍵などの確認と合わせて、建物に新たな損傷が生じていないかを見ることができます。ただし、引渡し前確認の方法や実施の有無は取引によって異なります。
引渡し前の現地確認は、契約時に存在した不具合を探し直すだけではなく、契約後に新しく発生した変化がないかを確認する機会でもあります。
たとえば契約後に台風が通過しているなら、外壁や屋根周辺、窓、室内の雨漏り跡などを確認するきっかけになります。空き家の場合には給排水設備や電気設備などが長期間使用されていないこともあるため、契約内容に応じた確認を行います。
もちろん一般の買主が目視しただけで屋根や構造部分の異常をすべて判断できるわけではありません。大きな災害があった場合や異常が疑われる場合には、必要に応じて専門家による確認を検討します。大切なのは「契約したからもう物件確認は終わり」と考えないことです。
4-3. 売主は保険を早く解約しすぎない
住宅を売却する売主は、売買契約を締結すると「もう自分の家ではなくなる」という感覚になりやすいかもしれません。しかし実際には、契約締結後も引渡しまで一定期間があります。その期間に火災や台風などが発生する可能性を考えると、現在加入している火災保険等の解約時期には注意が必要です。
売買契約を締結しただけで直ちに保険を解約すると、引渡し前の事故について補償を受けられない期間が生じるおそれがあります。一方で、保険契約の終了や解約返戻金などの取扱いは保険商品によって異なるため、一律に「引渡日の翌日に解約すればよい」と断定することもできません。売却が決まった段階で保険会社や代理店へ確認し、適切な解約日を設定する必要があります。
売主にとって火災保険は、所有期間中の住宅を守るためのものなので、売買契約日ではなく実際の引渡しとの関係を確認して解約時期を決めることが重要です。
買主側も同様に、自分の火災保険の補償開始日を確認しておきます。売主の保険終了と買主の保険開始の考え方はそれぞれの契約によりますが、少なくとも「誰かの保険が自動的に引き継がれる」と考えない方がよいでしょう。
特に台風シーズンに引渡しを予定している福岡・九州の戸建売買では、契約から決済までの間も災害リスクが存在します。売却が決まったことと、物件の管理や保険が不要になることは別問題として整理しておく必要があります。
4-4. 災害が起きたら「誰の責任か」より先に事実を整理する
引渡し前に建物が壊れると、売主も買主も不安になります。買主は「この状態で購入しなければならないのか」と考え、売主は「すべて自費で直さなければならないのか」と考えるかもしれません。しかし事故直後に責任の押し付け合いをしても、問題は解決しません。
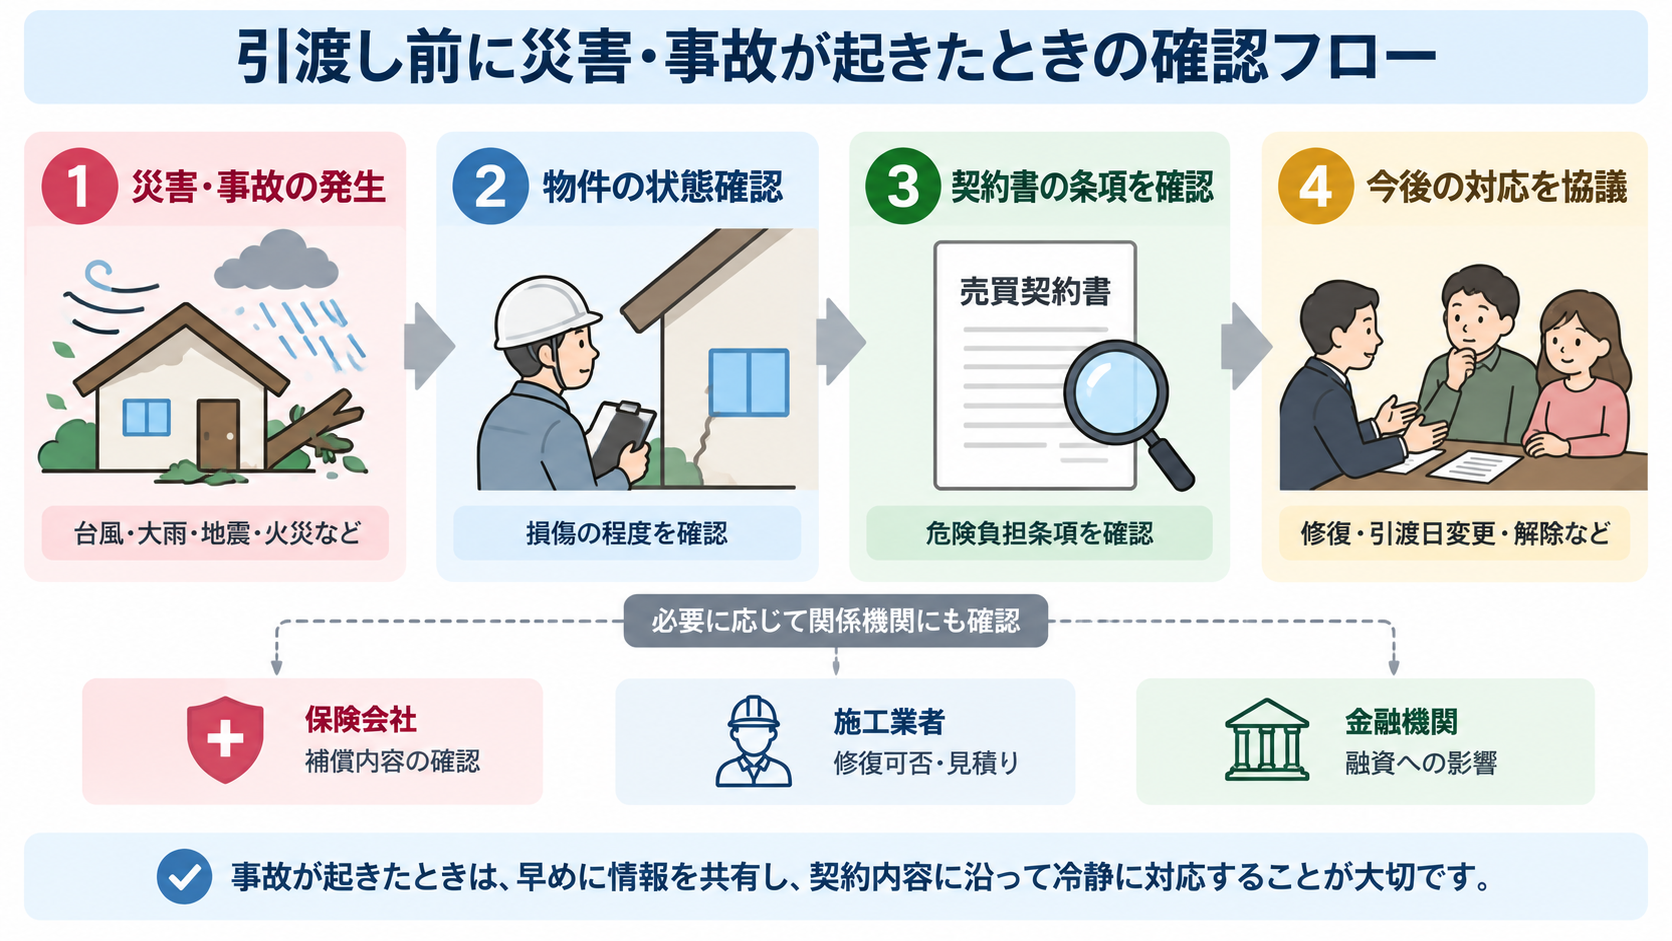
最初に整理すべきなのは、いつ何が起き、どこがどの程度損傷し、原因は何で、修復できるのかという事実です。そのうえで売買契約書の条項を確認し、保険の補償、修復費用、工事期間、引渡日、住宅ローンなどへの影響を一つずつ確認します。必要であれば建築業者、保険会社、金融機関などの専門家・関係機関にも確認します。
また、原因が本当に双方の責任によらないものかも重要です。自然災害に見えても、建物管理の状況や既存の不具合が被害拡大に関係している場合があります。逆に、売主に何ら落ち度がない災害であるにもかかわらず、買主が「引渡し前なのだから全部売主の責任」と考えるのも適切ではありません。具体的な契約内容と事実関係に沿って整理する必要があります。
危険負担のトラブルを防ぐためには、事故発生時に感覚で結論を出さず、「原因・損傷状況・修復可能性・契約条項」の順に事実を確認することが重要です。
不動産売買は高額な取引であり、売主にも買主にもその後の生活があります。契約から引渡しまでに予想外の事故が起きた場合こそ、どちらか一方の立場だけで考えるのではなく、契約時に定めたルールを基準として対応することが大切です。
まとめ
不動産売買では、売買契約を締結した瞬間にすべてが終わるわけではありません。契約から残代金決済・引渡しまでには一定の期間があり、その間も住宅は現実の世界に存在しています。台風が来ることもあれば、地震が起きることもあり、火災や落雷など予期しない事故が発生する可能性もあります。
そのようなときに問題となるのが危険負担です。危険負担は、売主または買主の契約違反を責めるための考え方ではありません。典型的には、当事者双方の責任ではない事情によって契約の目的物が滅失・損傷した場合に、その後の契約関係をどう処理するかという問題です。
現行民法では、売買の目的物について「引渡し」が重要な境目になります。一方、実際の不動産売買では、民法の一般原則だけに任せず、売買契約書の中で引渡し前の滅失・損傷について具体的な条項を設けることがあります。そのため、実際の取引では民法の原則だけではなく、締結する契約書の内容を確認する必要があります。
したがって、「契約後に家が壊れたら売主が全部直す」「契約した以上は買主が壊れた家でも買わなければならない」といった一律の理解は適切ではありません。
まず確認するのは、事故が引渡し前なのか後なのか、当事者の責任によるものなのか、どの程度の損傷なのか、修復できるのか、そして契約書にどのような定めがあるのかという点です。
小規模な損傷であれば、修復して予定どおり引き渡せることがあります。一方、建物が焼失するなど契約の目的を達成することが難しい重大な被害では、契約解除を検討する場面があります。修復できる場合でも、工事期間によって引渡日の変更が必要になったり、住宅ローンの融資日程を調整したりする可能性があります。
売主にとっては、契約後も引渡しまで物件を適切に管理することが重要です。空き家になったからといって管理を止めたり、売買契約を締結した直後に火災保険を解約したりすると、万一の事故への対応が難しくなる可能性があります。買主も、大きな台風や地震などが契約後に発生した場合には、引渡し前に物件の状態を確認する視点を持っておくとよいでしょう。
そして、危険負担と契約不適合責任を混同しないことも大切です。契約時から存在していた不具合なのか、契約後に新たに発生した損傷なのかによって法律上の整理は異なる可能性があります。事故が起きた日だけではなく、原因や従前の建物状態まで確認しなければ判断できないケースもあります。
危険負担の条項は普段ほとんど意識されませんが、「契約した家を、契約した状態のまま無事に引き渡せなかった」という非常時に、売主と買主の双方を守るための重要なルールです。
契約時に数分でも内容を確認し、「引渡し前に台風や火災で建物が壊れたらどうなるのか」を理解しておけば、万一のときにも何から確認すればよいのかが分かります。
不動産売買では、契約書のすべての条項が毎回使われるわけではありません。しかし、使われる可能性が低い条項ほど、実際にその状況が発生したときの影響が大きいことがあります。危険負担もその一つです。売主と買主が「何も起こらないこと」を前提にするだけではなく、予期しないことが起きたときのルールまで確認しておくことが、安心して引渡しを迎えるための準備といえるでしょう。
不動産のことでお悩みはありませんか?
□ 売却について相談したい
□ 購入について相談したい
□ 相続・空き家について相談したい
□ 査定価格だけ知りたい
□ 活用方法を相談したい
□ 他社の提案と比較したい
まずはお気軽にご相談ください。
お客様一人ひとりの状況に合わせて、最適なご提案をいたします。
 お問い合わせはこちらから
----------------------------------------------------------------------
株式会社エム不動産
〒810-0001
福岡県福岡市中央区天神4-1-18 サンビル2F
電話番号 : 092-710-7316
FAX番号 : 092-510-7306
福岡市でマンション売却を実施
福岡市で土地売却に関してご案内
福岡市で戸建て売却のサポート
福岡市で早期売却を円滑に実現
----------------------------------------------------------------------