昔の家に残る「物置・倉庫・車庫」は登記されている?母屋以外の建物を売るときの注意点
2026/10/15
はじめに
古い住宅を売却する準備を始めると、母屋の登記や土地の境界については資料を確認していても、庭の奥にある物置や、後から建てた車庫の扱いまでは分かっていないことがあります。長年使ってきた建物は暮らしの一部になっており、いつ誰が建て、どのような手続きをしたのかを意識する機会が少ないためです。親から相続した家であれば、「昔からそこにある」ということ以外、詳しい事情を知らない場合もあるでしょう。固定資産税の明細に倉庫が載っているので、登記も済んでいると思っていたという話もあります。しかし、現地にある建物、税金の対象となっている家屋、登記記録に載っている建物が、必ず同じ状態で整理されているとは限りません。
母屋以外の建物は、小さいから売買に影響しないと考えられがちです。ところが、買主が住宅ローンを利用する場合や、購入後に建て替えを予定している場合には、車庫や倉庫の状態が確認事項になることがあります。売主はそのまま残すつもりでも、買主は撤去されると思っているかもしれません。逆に、古い物置だから不要だろうと判断して解体すると、収納や作業場所として使いたかった買主との話が合わなくなることもあります。建物の大小だけで重要性を決めず、売買の対象と引渡し条件を具体的に整理する必要があります。
母屋以外の建物を売るときは、登記の有無だけでなく、所有関係、建築上の扱い、残すか撤去するかという条件を分けて確認することが重要です。 未登記という言葉だけでは、どのような手続きが必要かまでは分かりません。母屋の附属建物として記録されている場合、独立した建物として登記されている場合、登記の対象となる建物なのに記録がない場合では、対応が異なります。また、登記できることと、その建物が建築上の基準に適合していることも別の問題です。状況を一つずつ整理すれば、何を調べ、誰に依頼し、どの段階で解決すべきかが見えてきます。
福岡・九州の住宅でも、広い敷地に複数の建物が残る家と、市街地の限られた敷地に後から車庫を設けた家では、確認したい点が異なります。倉庫の使い道、解体時の搬出経路、母屋との位置関係などは、地域名だけでは判断できません。売主にとって思い入れのある建物でも、買主には維持費や工事の制約として受け止められる場合があります。本記事では、登記の基本から現地と資料の調査方法、売却価格や融資への影響、契約と引渡しで整理したい事項までを解説します。母屋の周囲にある建物を見落とさず、不動産全体をどのような状態で引き渡すかを考えていきましょう。
▼目次
第1章:物置・倉庫・車庫の登記を考えるための基本知識
1-1. 「小さい建物だから登記はいらない」とは限らない
庭にある物置について、登記が必要かどうかを広さだけで判断することはできません。不動産登記では、屋根や周壁などを備え、土地に定着し、その用途に使える状態にあるかといった点から、建物に該当するかを判断します。市販の製品であることや、プレハブ式であることだけで対象外になるわけではありません。一方、容易に移動できる収納用品などを、現地に置かれているという理由だけで建物と扱うわけでもありません。名称ではなく、構造、設置方法、使用状況を確認する必要があります。
屋根と柱だけのカーポートについても、建築基準法上の建築物としての扱いと、登記上の建物としての扱いを同じに考えないことが大切です。登記の対象にならないから建築上の確認も不要だと判断すると、制度を取り違えることになります。「物置」「簡易車庫」「倉庫」といった呼び方は、所有者が日常的に使っている名称であり、法的な判断が済んでいることを意味しません。母屋以外の建物は、大きさや商品名ではなく、現地の構造と設置状況に基づいて登記上の扱いを確認します。 土台が地面に固定されているか、壁がどの程度あるかなどを記録し、判断に迷う場合は土地家屋調査士へ相談します。隣の家の物置が登記されていないという事情も、自分の建物について登記不要と判断する根拠にはなりません。
1-2. 母屋の「附属建物」として登記されている場合がある
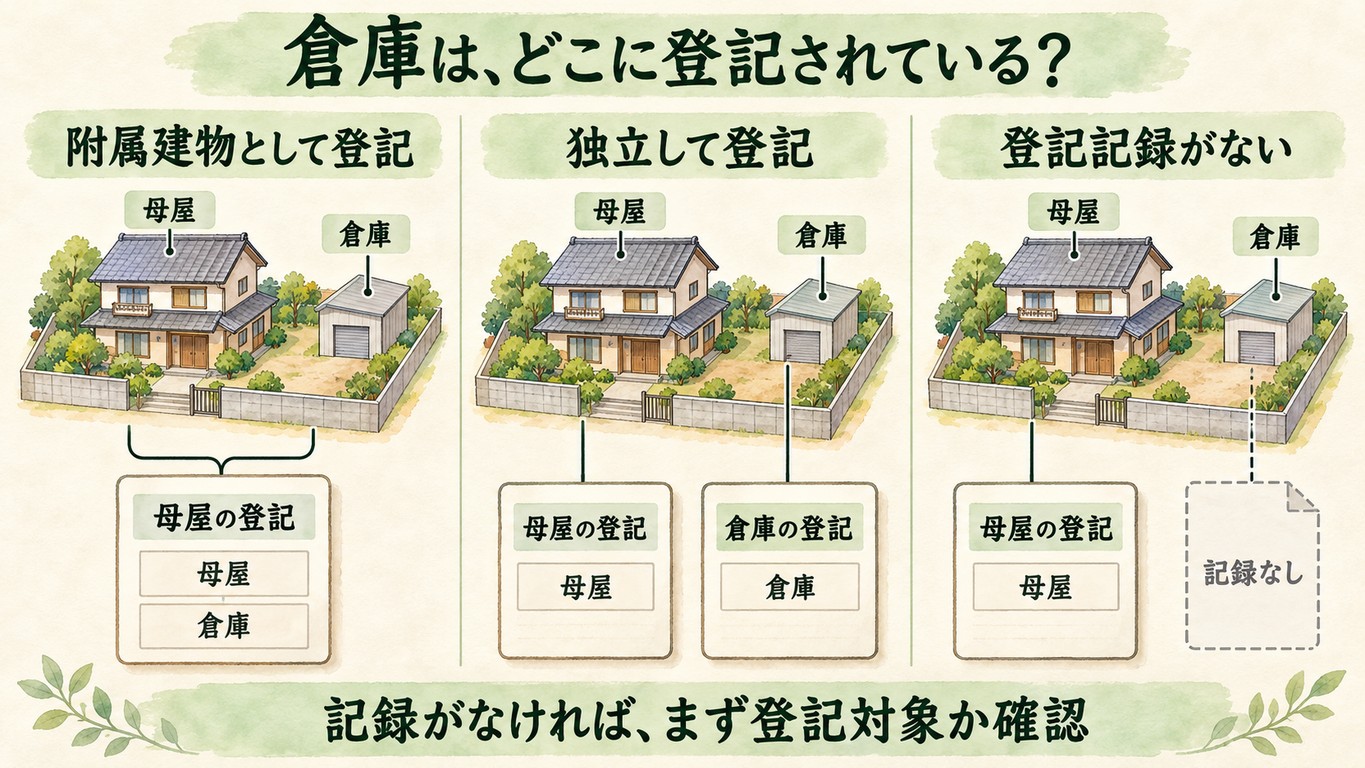
母屋とは離れて建っている倉庫でも、独立した登記記録が作られているとは限りません。母屋と一体のものとして、同じ登記記録の表題部に「附属建物」として記載されている場合があります。この場合、母屋の種類や床面積だけを見ていると、車庫や物置の記載を見落とすことがあります。母屋の登記事項証明書を取得した際には、附属建物の欄まで確認することが必要です。別の建物が見つからないという理由だけで、直ちに未登記と考えないようにします。
附属建物として扱うか、独立した建物として扱うかは、単に同じ敷地にあるかどうかで決まるものではありません。所有関係や利用上の関連性などを踏まえて、登記上の整理を検討します。また、附属建物は母屋と一つの不動産として登記されているため、それだけを別の人へ売る場合には、必要に応じて建物の分割などを検討することになります。離れた場所に建つ物置や車庫でも、母屋の登記記録に附属建物として含まれていることがあります。 母屋を売れば当然すべての建物について説明が済むと考えず、どの建物が同じ記録に含まれるかを現地と照合します。過去に倉庫を取り壊していても記載が残っている場合があるため、記録があることと現在存在することの両方を確認します。
1-3. 固定資産税が課税されていても、登記済みとは限らない
固定資産税の課税明細に倉庫や車庫が載っていると、所有者は必要な手続きが済んでいると感じやすくなります。しかし、自治体が税金の対象として把握していることと、法務局に建物の登記記録があることは別です。未登記の家屋でも、自治体が現地調査などによって把握し、課税している場合があります。毎年税金を払っていることは、登記の完了を確認する代わりにはなりません。また、課税されている名義が分かっても、それだけで相続や売買における所有関係をすべて確定できるわけではありません。
反対に、手元の課税明細に見当たらないから、登記の対象ではないと考えることもできません。母屋とのまとめ方、明細の表示方法、自治体が把握している内容などを確認する必要があります。税金の資料は現地の建物を調べる重要な手掛かりですが、登記や建築の資料と照らし合わせて使うことが大切です。固定資産税の課税と建物の登記は別の制度であり、一方の記録だけで他方の手続きを判断できません。 所有者が変わった未登記家屋については、自治体への届出が必要となる場合がありますが、その届出によって法務局の登記が行われるわけではありません。売却準備では、税務担当窓口への確認と登記の確認をそれぞれ進め、どちらか一方を済ませて終わりにしないようにします。
1-4. 未登記と、建築上の問題は区別して考える
未登記の倉庫があると、「違法な建物なのではないか」と不安になる人もいます。しかし、登記記録がないことと、建築基準法などに違反していることは同じではありません。登記が行われていても、後から増築されて建ぺい率などの条件に問題が生じている場合があります。逆に、建築時の手続きを確認できる建物でも、登記だけが行われていない可能性があります。登記は建物の所在や構造、権利関係を公示する制度であり、建築上の適法性を全面的に証明する制度ではありません。
「十平方メートル以下なら問題ない」という説明も、そのまま受け取らないことが大切です。一定の小規模な増築などについて建築確認の手続きが不要となる場合がありますが、地域や工事の種類などに条件があり、登記の要否とは関係がありません。確認申請が不要でも、適用される建築上の基準を守らなくてよいわけではありません。登記の有無、建築確認の手続き、建物の基準への適合性は、それぞれ分けて確認します。 古い建物では、建築当時は適法でも後の制度変更によって現在の基準と異なる「既存不適格」の場合もあります。資料がないという事情だけで違反建築物と断定せず、建築時期や増改築の経緯を調べ、建築士や自治体へ確認することが必要です。
第2章:現地と資料を照合して、建物の状態を明らかにする
2-1. 母屋以外の建物を、まず一つずつ書き出す
売却準備では、最初に敷地内を確認し、建物や屋根付きの設備を一つずつ把握します。母屋、離れ、物置、倉庫、車庫を区別し、現地でどこにあるかが分かる簡単な配置図を作ります。庭の奥にある小屋や、母屋の裏側に接して増設された収納部分は、道路から見えず見落とされやすい箇所です。一見すると一棟でも、後から屋根や壁を継ぎ足していることがあります。反対に、母屋と渡り廊下などでつながっていても、登記上どのように扱われているかは資料の確認が必要です。
各建物について、おおよその広さ、構造、使用目的、建てた時期を記録します。正確な登記床面積を自分で算定する必要はありませんが、資料と現地を照合できる程度の情報があると調査を進めやすくなります。写真は正面だけでなく、母屋との接続部分や基礎、隣地との位置関係も残します。売却する不動産の調査は、母屋の資料を読む前に、敷地内に何が存在するかを把握することから始めます。 物置の内部に大量の荷物がある場合には、無理に移動せず、安全に確認できる範囲と未確認の範囲を分けます。倒れそうな建物や床が傷んだ倉庫へ入って調べる必要はなく、その状態自体を記録して専門家へ伝えることが大切です。
2-2. 登記事項証明書と建物図面を、現地の位置まで照合する
登記の確認では、母屋の登記事項証明書に加え、独立した倉庫や車庫の記録がないかを調べます。古い資料に記載された家屋番号は、日常使う住居表示の番号とは異なることがあるため、住所だけで見つからないと判断しないようにします。建物図面や各階平面図が取得できれば、建物の配置や形状を確認する手掛かりになります。ただし、登記後に増改築があれば、図面と現地が一致しない可能性があります。図面があるという理由だけで現況確認を省かず、一棟ずつ対応関係を整理します。
とくに、附属建物の種類や床面積だけを見ても、現地のどの建物か分からない場合があります。昔の倉庫が取り壊され、同じ場所に別の物置が設けられている可能性もあるためです。また、建物の表題部は存在していても、所有権保存登記がされていないなど、権利に関する記録が整っていない場合もあります。登記の確認では、記録の有無だけでなく、その記録が現地のどの建物と対応し、現在の状態を表しているかを確かめます。 建物の形や面積が違う場合には、増築なのか、別の建物なのか、過去の記録が残っているのかを調べます。売買時に必要な登記を判断するため、現地の写真と取得した資料をまとめて土地家屋調査士や司法書士へ渡せるようにしておきます。
2-3. 相続した家では、倉庫の所有者も別に確認する
相続した住宅では、土地と母屋を自分が取得したので、敷地内の倉庫も同じように取得したと思っていることがあります。しかし、倉庫を誰が建てたか、誰が所有していたかによって、確認する資料は変わります。親族が自分の費用で建てた建物や、以前の所有者から譲り受けた建物が残っている場合も考えられます。土地の所有者と建物の所有者は、必ず同じとは限りません。売主が処分できる建物なのかを確認しないまま、売却や解体の話を進めないことが重要です。
遺産分割協議書に土地と母屋しか記載されていない場合には、倉庫の扱いを確認します。附属建物として母屋の登記に含まれているのか、独立した未登記建物なのかによって、検討する内容が異なります。書面の記載内容と建物の所有関係を踏まえ、必要に応じて相続人間の確認や追加の協議を行います。相続物件では、母屋の名義が整っていても、別棟の倉庫や車庫を誰が取得したかまで確認する必要があります。 固定資産税を一人が払っていることだけで、その人の単独所有と結論付けないようにします。過去の経緯が分かりにくい場合は、建築の契約書や領収書、課税資料などを集め、司法書士や弁護士へ相談しながら権利関係を整理します。
2-4. 登記と建築の専門家に、確認したい目的を伝える
母屋以外の建物を調べるときは、どの専門家に何を依頼するかを整理します。建物の所在、構造、床面積や附属建物としての扱いなど、表示に関する登記は土地家屋調査士の専門分野です。所有権保存登記や移転登記、相続に関する権利の登記は、司法書士への相談が中心になります。建築上の基準、増改築の可否、構造の状態については、建築士や自治体の建築担当窓口に確認します。不動産会社は、これらの調査結果を販売方法や契約条件へ結び付けていく役割を担います。
依頼時には、「未登記なので何とかしてほしい」という説明だけでなく、建物を残して売りたいのか、撤去する予定なのかを伝えます。買主が融資を利用する見込みや、売却したい時期も重要な情報です。目的が分かれば、必要な調査と手続きの順序を検討しやすくなります。専門家への相談では、建物の現状に加えて、売却後にどのような状態にしたいかを共有します。 所有者の確認資料が不足している場合や、現地調査が必要な場合には、手続きに時間がかかることがあります。費用も建物の数、資料の有無、必要な登記によって異なるため、見積もりの対象範囲を確認し、売買契約の直前にすべてを解決する前提で予定を組まないようにします。
第3章:残すか撤去するかで、売却条件と購入予算は変わる
3-1. 使える倉庫は魅力になるが、価値は買主の目的で変わる
母屋以外の建物は、古いという理由だけで不要になるわけではありません。園芸用品や自転車を保管する物置、趣味の道具を置く倉庫、雨風を避けられる車庫は、買主にとって便利な設備になる場合があります。広い収納場所を求める人には、住宅内部の部屋を圧迫せずに物を置ける点が魅力になります。ただし、建物が存在することと、安心して使えることは別です。雨漏り、床の傷み、扉の開閉、電気設備の状態などを確認し、使い道を想定できる情報を伝える必要があります。
実務上想定される例として、作業用品を収納したい買主には倉庫が役立っても、庭を広げたい買主には撤去費のかかる建物となります。売主が建築費をかけたという事情が、そのまま現在の売却価格に上乗せされるわけではありません。登記や建築上の扱いが整理されていれば、買主は利用するか撤去するかを判断しやすくなります。倉庫や車庫の価値は、建物の数ではなく、状態と買主の利用目的との組み合わせで決まります。 広告では「作業場として自由に使える」などと確認前に断定せず、現況と利用上の条件を説明します。住宅地で事業用に使うことを希望する場合には、用途地域や周辺への影響など、家庭用の収納とは異なる確認が必要です。
3-2. 未登記部分は、住宅ローンの確認事項になることがある
住宅ローンを利用する取引では、金融機関が土地や建物を担保として確認します。その際、現地にある倉庫が登記資料に載っていない、母屋の面積が増築後の状態と一致しないといった事情が、追加確認につながることがあります。金融機関によって、登記の整理、撤去、建築上の資料の提出などを求める場合があります。ただし、未登記建物があると必ず融資を受けられないという一律の扱いではありません。建物の性質、物件全体の状況、金融機関の商品や審査方針によって判断が異なります。
買主側は、物件が気に入った段階で、母屋以外の建物についても融資相談先へ伝えておくことが大切です。売主側も、銀行から指摘されて初めて調査を始めるのではなく、販売前から確認を進めておくと日程を組みやすくなります。表題登記だけで足りるのか、所有権保存登記なども必要なのかは、専門家と金融機関の条件を踏まえて検討します。融資を利用する売買では、母屋以外の建物の状態を早めに金融機関へ共有し、必要な対応を確認します。 事前審査が通ったことだけで物件のすべての条件が確認済みと考えず、本審査や担保調査で追加資料が必要になる可能性も見込みます。登記と建築の問題を整理する費用や時間が、引渡し予定に影響することも考えておきます。
3-3. 撤去費は、建物本体と中の荷物を分けて見積もる
倉庫を撤去して売る場合には、建物の解体費だけで予算を考えないことが重要です。内部に家具、工具、農機具、塗料などが残っていれば、内容に応じた処分が必要になります。売主が長年保管してきた物は、買主にとって引き取る理由のない荷物かもしれません。解体業者の見積もりに残置物の処分が含まれているかを確認し、対象となる物の量と種類を共有します。誰の所有物か分からない物がある場合には、処分する前に権限も確認しておきます。
解体費には、基礎や床のコンクリート、配線や配管の処理、搬出経路なども関係します。母屋の裏にある倉庫で重機が入れない場合には、小さい建物でも手作業が増えることがあります。古い建材については石綿の事前調査も必要となり、調査と一定規模以上の工事における報告は区別して扱います。撤去の見積もりは、建物本体、残置物、基礎、設備、事前調査を含め、どこまで処理するかを明確にして取得します。 見た目だけで石綿の有無を判断したり、報告対象より小さいから調査不要と考えたりしないことが大切です。複数の見積もりを比べる場合も、金額だけでなく作業範囲と追加費用が発生する条件を確認します。
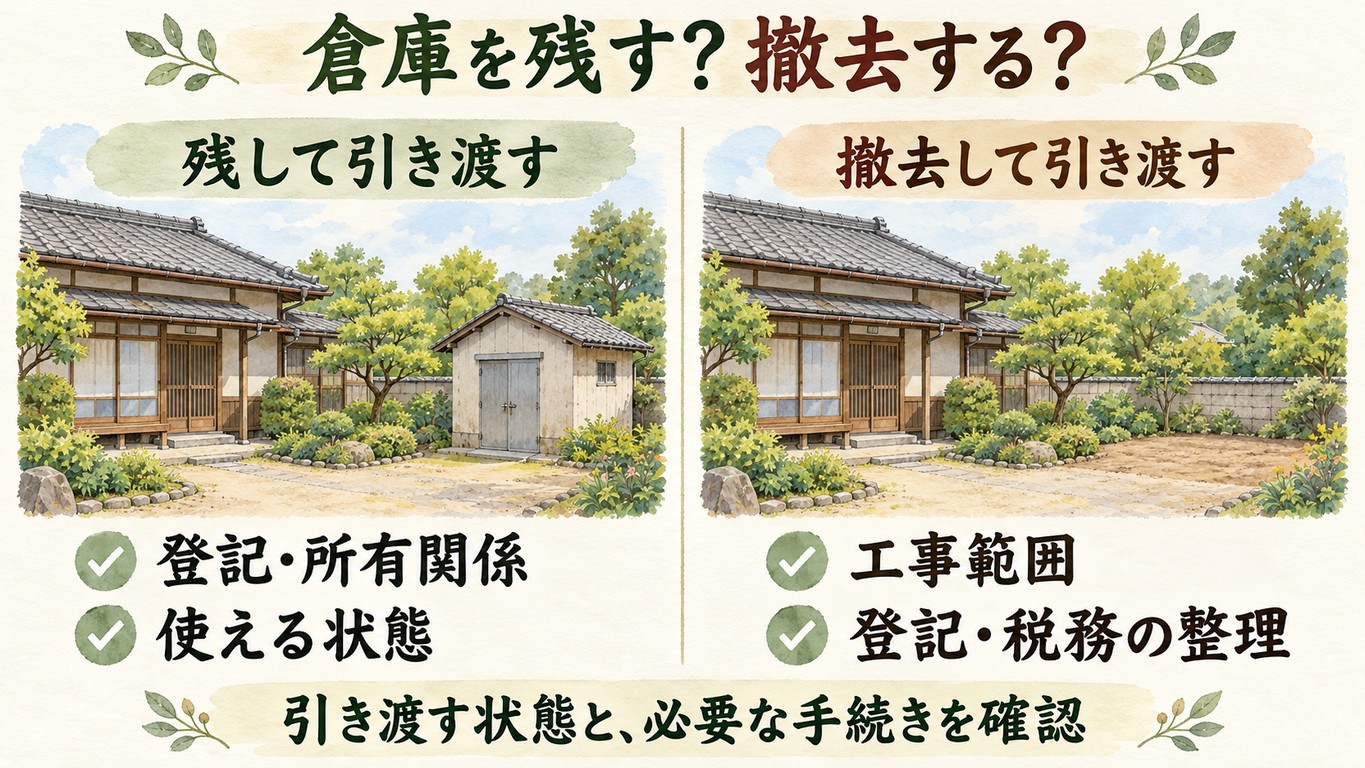
3-4. 撤去すれば、同じ場所に再び建てられるとは限らない
古い車庫や倉庫があると、取り壊した後に同じ大きさの建物を造れると思いがちです。しかし、現在の建築条件、敷地の使い方、母屋との関係によっては、同じ配置や規模で再建できない場合があります。建築当時の条件と現在の条件が異なることもあり、既存建物があるという事実だけでは、次の工事の可否を判断できません。車庫を撤去して新しい屋根を設ける場合にも、形状や面積、地域の規制を確認する必要があります。買主が残すか撤去するかを決める前に、将来の利用計画を調べることが大切です。
敷地全体の建ぺい率や容積率を確認する際には、母屋以外の建築物の扱いも検討します。未登記だから面積の検討から除外できるわけではなく、登記上の床面積と建築上の算定も同じとは限りません。倉庫を部屋や事務所へ変えたい場合には、単に内装を整えるだけで済むかを建築士へ確認します。既存の倉庫や車庫を撤去する前に、残した場合の利用と、撤去後に希望する工事の両方を検討します。 登記を整える、補修して残す、撤去するという選択肢は、費用だけでなく買主の目的と法的な条件によって変わります。判断が済んでいない段階で売主が先に解体すると、選べたはずの使い道を失う可能性があるため、販売方針との順序を整理しておきます。
第4章:契約から引渡しまで、建物の扱いを具体的に決める
4-1. 売買の対象を、現地の建物まで特定する
売買契約では、土地と母屋の表示だけを記載して、現地の倉庫について説明を終えたと考えないことが大切です。附属建物として登記されている場合には、その記載と現地の建物が対応しているかを確認します。独立した未登記建物を売買対象に含める場合には、所在地、用途、構造、おおよその規模、配置などにより特定します。正確な面積が未確認なら、推定値を登記面積のように扱わず、その性質を明記します。写真や配置図を添付すると、対象となる建物を双方が理解しやすくなります。
物置の中に残る棚や工具についても、建物と一緒に引き渡す物なのか、売主が撤去する物なのかを整理します。「現地にある物は全部そのまま」という曖昧な説明では、後から不要品の処分をめぐる食い違いが生じる可能性があります。一方、買主が使いたい棚まで売主が処分してしまうこともあるため、残す物を確認することにも意味があります。契約では、どの建物とどの物を引き渡すかを、登記の表示と現地の情報を使って具体的に特定します。 未登記建物についても所有権を移す合意はできますが、登記が必要な建物の申請義務や、第三者との関係を曖昧にしてよいわけではありません。契約対象の整理と、必要な登記の整理を並行して進めることが重要です。
4-2. 登記を整える人、費用、完了時期を契約前に確認する
建物の表題登記や、附属建物の追加に伴う変更登記などが必要と分かった場合には、誰が手続きを進めるかを確認します。原則として、新築した建物や表題登記のない建物の所有権を取得した場合には、一か月以内の表題登記の申請義務があります。古い未登記建物でも、長年経過したから必要な登記を省略できるわけではありません。一方、具体的な申請内容は建物と権利関係によって異なるため、売主と買主が独自に決めず、専門家へ確認します。必要となる所有権の登記も合わせて検討します。
費用をどちらが負担するかは、売買条件として具体的に話し合います。表示に関する登記の整理費用と、買主の所有権移転や融資に伴う登記費用は、対象となる手続きが異なります。「登記費用は買主負担」という一文だけでは、売主側の未整理部分を直す費用まで含むかが分かりません。登記の整理では、必要な手続き、申請を進める人、費用負担、完了時期を区別して合意します。 書類の不足や相続人の確認によって予定が変わる可能性がある場合には、引渡しまでの期間に余裕を持たせます。期限までに完了できなかった際の延期や契約の扱いも、取引に応じて事前に整理しておくと、決済直前の混乱を防ぎやすくなります。
4-3. 撤去する場合は、登記と税務の記録も現況に合わせる
登記された独立の建物を全部取り壊した場合には、原則として滅失から一か月以内に建物滅失登記を申請する必要があります。ただし、母屋を残して附属建物の倉庫だけを取り壊した場合は、母屋の登記記録全体を消すわけではありません。附属建物の滅失に伴う表題部の変更など、現地の状態に応じた手続きを検討します。登記上の建物がどの単位で記録されているかを確認しないと、必要な手続きを取り違えるおそれがあります。解体の前から土地家屋調査士と情報を共有しておくと、工事後の整理を進めやすくなります。
未登記家屋を取り壊す場合には、法務局で消す登記記録がない一方、自治体の課税情報について届出が必要となることがあります。登記されている建物でも、工事時期や手続きの状況によって税務窓口への確認が必要です。固定資産税は毎年一月一日の状態などに基づいて課税されるため、年度途中の撤去でその年度の税額が自動的に月割りで減ると考えないようにします。撤去の完了は、建物がなくなった現地だけでなく、登記と自治体の記録まで確認して判断します。 契約上は、解体工事の完了、必要な申請、登記の完了のどこまでを引渡し条件とするかを明確にします。工事業者へ依頼しただけで登記や税務の届出も済むと考えず、それぞれの担当者と提出資料を確認しておきます。
4-4. 引渡し前に、合意した状態と残る課題を再確認する
引渡し前には、売主と買主が合意した建物の状態を現地で確認します。残す倉庫なら、内部の荷物が整理され、引き渡す鍵がそろっているかを見ます。撤去する車庫なら、建物本体だけでなく、契約で対象とした基礎や設備まで処理されているかを確認します。電気や水道が母屋から分岐していた場合には、必要な停止や接続部分の処理が行われているかも重要です。工事後に母屋の外壁や庭の舗装が傷んでいないかなど、周辺への影響も確認します。
残して引き渡す建物に雨漏りや傷みがある場合には、把握している状態を具体的に共有します。「古いので現況のまま」という説明だけに頼らず、分かっている不具合と未確認の部分を区別します。契約不適合責任の扱いも、売主の立場や契約条件に応じた確認が必要で、すべてを一律に免責できるとは限りません。引渡しでは、合意した状態を確認し、登記資料、工事記録、鍵、残る課題を買主へ引き継ぎます。 未登記家屋の税務上の届出など、引渡し後に行う手続きがある場合には、担当と必要書類を確認しておきます。建物を残すか撤去するかという判断だけで終えず、買主がその後の管理を始められる状態まで整えることが、売買を円滑に終えるための準備になります。
まとめ
昔の家に残る物置、倉庫、車庫は、母屋に比べて小さく、日常生活ではあまり意識されないことがあります。しかし、不動産を売買するときには、それぞれがどのような建物で、誰が所有し、どの条件で引き渡されるかを確認する必要があります。登記記録に見当たらない場合も、母屋の附属建物として記載されている可能性があり、直ちに未登記とは判断できません。一方、固定資産税が課税されていても、法務局での登記が済んでいるとは限りません。現地、登記、課税の情報を照合して、同じ建物について何が確認できているかを整理することが出発点になります。
登記の対象となるかどうかは、物置という名称や面積だけで決まるものではありません。構造や土地への定着、使用できる状態などを確認し、判断が難しい場合は土地家屋調査士へ相談します。建築確認や建築上の基準への適合性も、登記とは別に調べる必要があります。古い建物に資料がないからといって、すぐに違反建築物と決めつけるわけではなく、建築時期や増改築の経緯を踏まえて判断します。母屋以外の建物は、登記、所有関係、課税、建築上の扱いを分けて確認し、それぞれの情報をつなげて理解することが大切です。
相続した家では、土地と母屋の名義だけでなく、倉庫や車庫を誰が取得したかにも注意します。税金を払っている人がいることと、その人が単独で売却や解体をできることは同じではありません。遺産分割の資料や建築の経緯を調べ、必要に応じて相続人間で認識を整理します。売却を急ぐ場合でも、所有関係を曖昧にしたまま建物を処分しないことが重要です。資料を早めに集めれば、登記や融資の確認に必要な時間を見込み、無理のない販売日程を組みやすくなります。
残すか撤去するかは、建物の古さだけで決める必要はありません。収納や作業場所として使える倉庫は、買主にとって魅力になることがありますが、用途が合わなければ維持費や撤去費のかかる建物になります。残す場合には、登記や利用条件とともに、雨漏りや傷みなどの状態を確認します。撤去する場合には、内部の荷物、基礎、設備、搬出方法、石綿の事前調査などを含めて見積もりを取得します。同じ場所に新しい車庫や倉庫を建てられるとは限らないため、買主の将来の利用計画も判断材料になります。
融資を利用する取引では、母屋以外の建物についても金融機関へ早めに伝えます。未登記部分や現地と資料の違いがあれば、追加の調査や登記の整理を求められる場合がありますが、扱いは金融機関と物件の状況によって異なります。必要な対応が分かってから、費用負担と完了時期を売買条件に反映させることが大切です。契約では、対象となる建物と引き渡す物、撤去する範囲を具体的に示し、「全部そのまま」「更地にする」といった言葉の解釈が食い違わないようにします。引渡し前には現地と手続きの両方を確認し、残る課題があれば担当者と対応方法を共有します。
母屋以外の建物を伴う売買で重要なのは、建物の存在を見落とさず、どの状態と権利関係で買主へ引き継ぐかを明確にすることです。 倉庫が未登記だからという理由だけで、直ちに売却できないと考える必要はありませんが、長年使えていたから問題ないと判断することも適切ではありません。調査によって必要な手続きを把握し、残す場合と撤去する場合の条件を比較すれば、現実的な選択をしやすくなります。売主の思い出と買主の使い道の両方を尊重しながら、建物の状態と条件を丁寧に整理することが、納得して不動産を引き渡すための準備になります。
不動産のことでお悩みはありませんか?
□ 売却について相談したい
□ 購入について相談したい
□ 相続・空き家について相談したい
□ 査定価格だけ知りたい
□ 活用方法を相談したい
□ 他社の提案と比較したい
まずはお気軽にご相談ください。
お客様一人ひとりの状況に合わせて、最適なご提案をいたします。
 お問い合わせはこちらから
----------------------------------------------------------------------
株式会社エム不動産
〒810-0001
福岡県福岡市中央区天神4-1-18 サンビル2F
電話番号 : 092-710-7316
FAX番号 : 092-510-7306
福岡市でマンション売却を実施
福岡市で土地売却に関してご案内
福岡市で戸建て売却のサポート
福岡市で早期売却を円滑に実現
----------------------------------------------------------------------