家を買うと安心できる?「持ち家がある」という心理的な価値を考える
2026/10/28
はじめに
家を買う理由を尋ねると、間取りや立地、毎月の支払いと並んで、「自分の家があると安心できるから」という言葉が出てくることがあります。長く住む場所を決めたい、子どもの成長を落ち着いた環境で見守りたい、年齢を重ねても暮らしの拠点を持っていたいなど、その背景はさまざまです。住宅購入を経済的な損得だけで考えると、こうした気持ちは数字にしにくく、判断材料から外れがちです。しかし、毎日の生活を送る場所について、どのような見通しを持てるかは、住まいを選ぶうえで大切な要素です。住宅の価値には、売買価格だけでは表しきれない部分があります。
一方で、家を所有したことによって、すべての不安がなくなるわけではありません。住宅ローンの返済が始まり、修繕の時期や費用を自分で考える必要が生じると、購入前には感じていなかった負担に気付くこともあります。仕事や家族の状況が変われば、以前は便利だった場所が暮らしに合わなくなる可能性もあります。「持ち家なら安心」という言葉には、住む場所を確保する安心と、所有後の暮らしを続けられる安心が重なっています。この二つを分けて考えることが、無理のない住宅購入につながります。
また、持ち家に安心を感じる程度は、人によって異なります。同じ地域で長く暮らしたい人にとっては、生活の拠点が定まることが大きな意味を持つでしょう。転勤や家族の変化に合わせて動きたい人にとっては、住み替えやすさが心の余裕になる場合もあります。どちらが正しいということではなく、自分が何に不安を感じ、何を確かにしたいのかによって、適した住まい方は変わります。持ち家の心理的な価値は、所有すること自体ではなく、その住宅が自分たちの暮らしをどのように支えるかによって決まります。
住宅を探していると、価格や築年数、駅までの距離など、比較しやすい条件へ意識が向きます。それらの確認は欠かせませんが、「この家を買えば、今のどの不安が小さくなるのか」という問いも持っておきたいところです。反対に、新しく引き受ける負担を把握しなければ、安心を求めた購入が家計や生活の圧迫につながることもあります。売主にとっても、買主が求める安心を理解し、住宅の状態や維持管理の情報を具体的に伝えることは、納得のある取引に役立ちます。この記事では、持ち家がもたらす心理的な価値を、生活、資金、将来の選択、購入時の確認という四つの面から考えていきます。
第1章:持ち家があるとなぜ安心するのか――気持ちの中身を整理する
1-1. 長く暮らす場所を決められることに意味がある
持ち家を考えるきっかけの一つに、生活の拠点を定めたいという気持ちがあります。仕事から帰る場所、子どもが育つ場所、日々の買い物や通院の行き先がある程度決まると、先の暮らしを考えやすくなります。転居の可能性を常に意識せず、家具や収納、生活の動線を整えていけることも、その一部です。住む場所が落ち着くことで、仕事や子育てなど、別の課題へ気持ちを向けやすくなる人もいるでしょう。ただし、これは所有によって誰にでも同じように生じる効果ではなく、長く住みたいという希望と、その住宅の条件が合っている場合の価値です。
例えば、実務上想定される例として、子どもの進学先や日々の送迎を考え、同じ生活圏で住まいを探す家庭があります。その家庭にとっては、部屋の広さだけでなく、数年先の通学や家族の行動を想像できることが重要になります。反対に、仕事の都合で近い将来に移動する可能性が高ければ、拠点を固定することが負担になる場合もあります。住宅購入では、「落ち着きたい」という希望に加えて、どの範囲の将来が見えているかも確認したいところです。住む場所を決める安心は、長く暮らしたいという希望と、実際に暮らし続けられる条件が重なったときに生まれます。
1-2. 自分で住まいを整えられることが、暮らしへの納得につながる
住まいへの安心には、自分たちで環境を調整できることも関係します。使いやすい収納を設ける、壁の仕上げを変える、庭に植物を植えるなど、日々の不便や好みに合わせて住まいへ手を加えられることは、持ち家の魅力の一つです。家族の生活が変わった際にも、修繕や改修を自分たちの計画として考えられます。完成された住宅を受け取るだけでなく、暮らしながら整えていくことに愛着を感じる人もいるでしょう。こうした実感は、売却価格の上昇とは別の形で、住宅を持つ満足につながります。
ただし、所有していれば自由に何でも変更できるわけではありません。戸建住宅でも法令や敷地の条件、建物の構造によって工事の可否は変わり、マンションでは管理規約や共用部分との関係を確認する必要があります。住宅ローンを利用している場合には、用途の変更などについて金融機関への確認が必要になることもあります。購入後にかなえたい暮らしが明確なら、契約前に工事の実現性と費用を調べておきましょう。住まいを自分で整えられる価値は、希望する使い方が実際に可能であることを確認してこそ、安心につながります。
1-3. 地域とのつながりは、所有だけで自動的に生まれるものではない
同じ場所で暮らし続けると、近所の店や道、公園などが、自分の生活の一部になっていきます。顔を合わせる人が増え、困ったときに相談できる相手や、地域の様子を尋ねられる相手ができる場合もあります。住宅を購入したことをきっかけに、地域との関わりを少しずつ築きたいと考える人もいるでしょう。ただし、こうしたつながりは持ち家に限らず、賃貸住宅でも育まれるものです。所有の有無より、どのような場所に、どのような距離感で暮らすかが大切になります。
地域との付き合いを心強く感じる人がいる一方で、役割や行事への参加を負担に感じる人もいます。購入前には、自治会などの活動や共同で管理する施設の有無について、分かる範囲で確認すると暮らしを想像しやすくなります。福岡都市圏の住宅地と郊外の集落では、生活施設への距離だけでなく、地域の関わり方も一様ではありません。売主の経験を参考にしながら、自分たちに合う関係を考えましょう。地域に根付く安心を求めるなら、住宅の所有だけでなく、その場所で無理なく人や地域と関われるかを確認することが重要です。
1-4. 周囲から認められるための購入と、自分の安心は分けて考える
住宅購入を考える際には、家族や友人、職場の人の意見が影響することがあります。同年代が家を買い始めた、親から購入を勧められたといった出来事が、検討のきっかけになることもあるでしょう。周囲の経験には参考になる点がありますが、収入、貯蓄、仕事の見通し、暮らしに求めるものは家庭ごとに異なります。他の人が安心できた選択が、自分にもそのまま当てはまるとは限りません。持ち家を持つことを一つの到達点と考えすぎると、購入後の生活より、購入すること自体が目的になりやすくなります。
そこで、住宅が必要な理由を、自分たちの言葉で説明してみることが役立ちます。「家族それぞれが休める場所が欲しい」「転居を繰り返さずに暮らしたい」など、具体的な希望が出てくれば、物件選びの基準へつなげられます。反対に、周囲との比較だけが理由として残るなら、今すぐ購入する必要があるかを考える余地があります。気持ちの価値を大切にすることと、焦って決めることは分けて考えましょう。住宅購入の納得は、他人と同じ状態になることより、自分たちが解決したい課題を明確にすることで深まります。
第2章:安心を支えるお金と建物――購入後の負担を見通す
2-1. 毎月の返済額だけでは、持ち家の負担は分からない
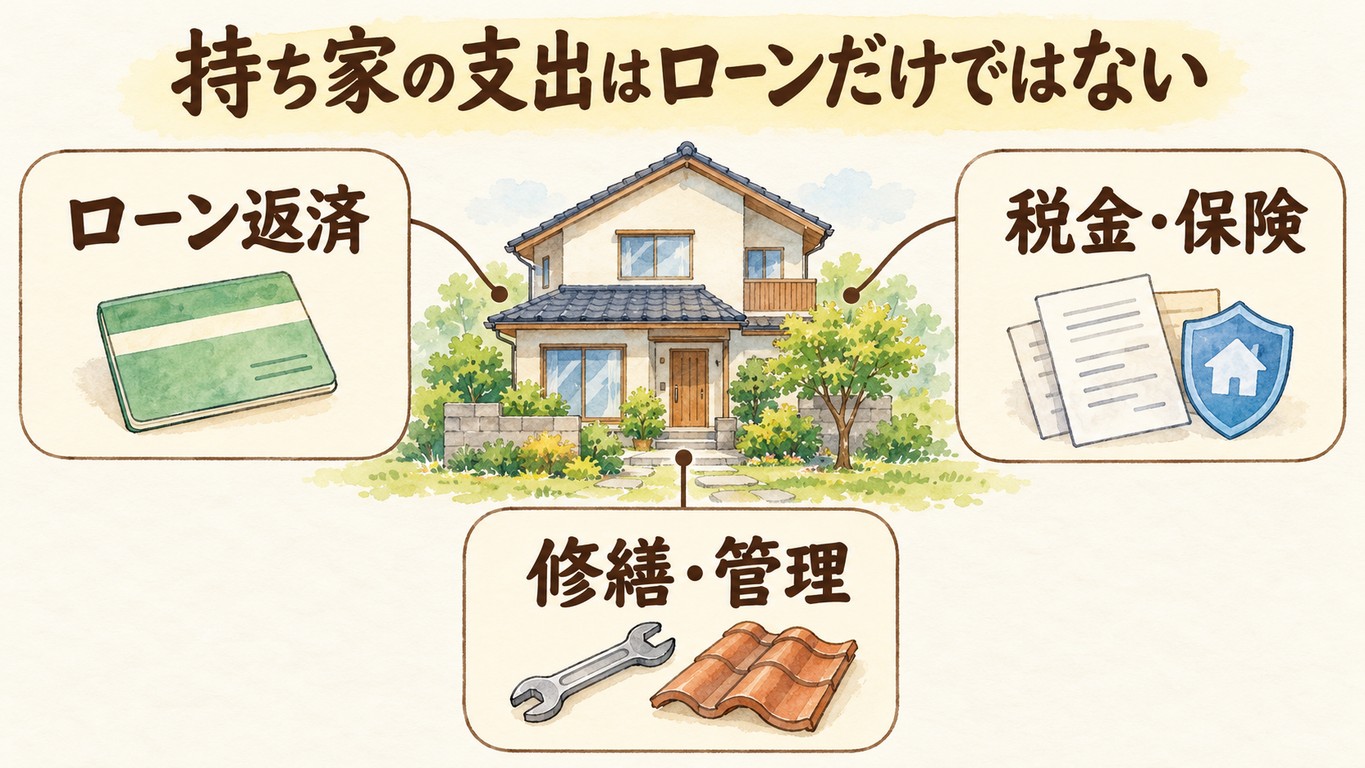
住宅を探すとき、「今の家賃と同じくらいの返済なら買えそうだ」と考えることがあります。毎月の支出を比べることは資金計画の入口になりますが、住宅ローンの返済額だけで所有後の負担を判断することはできません。固定資産税などの税金、保険料、建物や設備の修繕費も見込む必要があります。マンションでは、返済と別に管理費や修繕積立金などが継続してかかり、将来の見直しについても確認が必要です。戸建住宅でも、修繕積立金の請求がないからといって、建物を維持する費用がなくなるわけではありません。
資金計画では、毎月支払う費用と、年単位で支払う費用、時期が一定しない修繕費を分けると整理しやすくなります。購入時には登記や融資などの諸費用に加え、引っ越しや家具、必要な工事の費用も発生します。これらを支払った後に、生活を支える現金がどの程度残るかまで確認しましょう。支出の見通しを持てることは、購入価格を抑えることと同じくらい、心理的な余裕に関係します。持ち家の安心を家計から支えるには、住宅ローンだけでなく、所有し続けるための費用を含めて考えることが必要です。
2-2. 借りられる金額と、気持ちに余裕を持って返せる金額は異なる
金融機関が融資を承認したことは、一定の審査を経て借り入れができるという意味を持ちます。しかし、その金額で家族が希望する生活を続けられるかまで、すべて保証されるわけではありません。教育費、車の買い替え、親の支援、働き方の変更など、家計の事情は家庭ごとに異なります。普段の支出が少ない家庭でも、購入後に通勤や送迎の費用が増える場合があります。借入額の上限をそのまま予算にせず、自分たちの生活から返済可能な範囲を考えることが重要です。
収入が一時的に下がった場合や、大きな支出が重なった場合を想定すると、計画の余裕を確認しやすくなります。変動金利を選ぶなら金利上昇時の返済負担を試算し、固定金利を選ぶ場合も、毎月の返済以外の支出は別に増減することを理解しておきましょう。返済の仕組みや金利見直しの取扱いは商品によって異なるため、契約する金融機関の説明が必要です。気になる点を数字で確かめることは、不安を大きくするためではなく、対処できる範囲を知るための作業です。安心して返せる予算は、融資の承認額ではなく、収入や支出が変わっても暮らしを維持できる範囲から考えましょう。
2-3. ローン完済後も、住宅にかかる費用と判断は続く
老後の安心を理由に持ち家を求める場合、「住宅ローンが終われば住居費がなくなる」と考えないことが大切です。完済後は元利金の返済がなくなりますが、税金、保険、維持管理などの費用は残ります。建物が古くなれば、屋根や外壁、給排水設備などの更新を検討する場面も出てきます。年齢を重ねたときの収入で、どの程度の負担を続けられるかを考える必要があります。住宅を持っていることと、住まいに関する支出が終わることは同じではありません。
また、住宅ローンに付帯する団体信用生命保険は、加入者が死亡した場合など、契約で定められた条件に該当した際に返済へ備える仕組みです。保障の対象や条件は商品によって異なり、あらゆる病気、休職、収入減少に対応するとは限りません。残された家族の生活費や住宅の維持費まで、すべて賄われるわけでもありません。保険の名前だけで安心せず、何が起きた場合に、どの債務がどうなるかを確認しておくことが必要です。将来の安心は、ローンの完済や保障だけに頼らず、その後も続く維持費と生活費を合わせて考えることで支えられます。
2-4. 建物の不安は、状態と修繕の優先順位を知ることで整理できる
中古住宅を見ると、築年数や小さなひび割れなどから、漠然とした不安を感じることがあります。一方で、室内がきれいに改装されていると、建物全体にも問題がないように感じる場合があります。どちらの印象も、それだけでは住宅の状態を十分に説明できません。屋根や外壁、床下、給排水設備など、見学時には確認しにくい部分があるためです。安心を得るためには、見た目の印象を、確認できた状態と今後の対応へ置き換えていく必要があります。
建物状況調査などを利用すれば、一定の範囲について劣化や不具合の状況を把握する手がかりになります。ただし、一般的な調査は目視などを中心とするものであり、すべての不具合や将来の問題が分かるわけではありません。売主が保管する修繕履歴や点検記録、工事の見積もりなども組み合わせ、すぐ対応したい事項と計画的に対応できる事項を整理しましょう。不具合が一つ見つかっただけで住宅全体を否定する必要はありませんが、費用や影響が不明なまま受け入れるのも避けたいところです。建物への安心は、問題がないと思い込むことより、現状と必要な対応を具体的に把握することで得やすくなります。
第3章:持ち続ける安心と、動ける安心――将来の選択肢を考える
3-1. 家族の変化に住宅が対応できるかを考える
住宅を購入するときは、現在の家族構成や生活を中心に考えがちです。しかし、子どもの成長や独立、在宅勤務の開始、親との同居などによって、必要な部屋や動線は変わります。今は便利な二階の寝室が、将来は使いにくくなることもあります。すべての変化を購入時に予測することはできませんが、変化が起きたときに調整できる余地は確認できます。広さを増やすことだけでなく、部屋の使い方を変えやすいかという視点も大切です。
例えば、一階に寝る場所を設けられるか、個室を仕事部屋へ転用できるか、使わない部屋の管理が負担になりすぎないかを考えてみます。改修を前提にするなら、構造や設備の位置によって工事の難しさや費用が変わることも確認しましょう。最初から大きな家を買って余裕を確保する方法もありますが、その分の返済や維持管理が生活を圧迫するなら、別の不安につながります。必要な余白と、持ち続ける負担のバランスを考えることが重要です。長く住める安心は、現在にぴったり合うことだけでなく、暮らしの変化へ無理なく対応できることからも生まれます。
3-2. 住宅の広さだけでなく、生活圏の続けやすさを見る
家の中が快適でも、毎日の通勤や買い物が負担になれば、暮らし全体の余裕は小さくなります。購入時には車で不便なく移動できても、将来も同じように運転を続けられるとは限りません。医療機関、食品を買う場所、公共交通などへの行きやすさは、長く暮らす見通しと関係します。家族の誰か一人だけが移動を担っている場合は、その人の状況が変わったときも想像しておきたいところです。住宅の安心は、建物と敷地の内側だけでは完結しません。
福岡市中心部、都市圏の住宅地、県内の郊外では、選べる広さや交通の条件が異なります。郊外で敷地に余裕のある住宅を選ぶことに価値を感じる家庭もあれば、面積を抑えて移動のしやすさを優先する家庭もあります。同じ市町村でも、駅やバス停までの道のり、坂道、歩道の有無によって日々の負担は変わります。休日に車で訪れた印象だけでなく、普段の生活をする時間帯と移動方法で確認しましょう。暮らしの拠点としての安心を考えるなら、住宅そのものに加え、その生活圏を将来も利用しやすいかを見る必要があります。
3-3. 売れることと、希望する条件で売れることは同じではない
持ち家には、事情が変わったときに売却を検討できるという側面があります。ただし、「困ったら売ればよい」という考えだけで、返済や立地の不安を解消したつもりになるのは慎重でありたいところです。実際に売れる価格や期間は、その時点の需要、住宅の状態、敷地の条件などによって変わります。購入時に人気があった地域でも、個別の住宅が希望どおりに売れるとは限りません。資産としての評価と、必要な時期に現金化できるかという問題は分けて考える必要があります。
ローンが残っている住宅を売却する場合は、売却代金で残債や諸費用をどの程度賄えるかを確認します。代金だけでは不足する場合、自己資金などによる対応が必要になることがあり、抵当権の抹消などについて金融機関との調整も欠かせません。仲介会社の査定は判断材料になりますが、査定額が成約価格を保証するものではありません。購入前の段階でも、周辺の取引や住宅の特徴を確認し、売却の選択を過大に期待しないことが大切です。将来売却できる可能性は安心材料になりますが、価格、期間、残債との関係まで見て初めて、現実的な選択肢になります。
3-4. 残すことだけでなく、手放すことも家族の安心になり得る
持ち家を持つ理由として、家族へ資産を残したいという考えがあります。住み慣れた家や土地を引き継げることが支えになる場合もありますが、受け取る側がそこで暮らすとは限りません。遠方に住む家族にとっては、点検や庭の手入れ、税金などの負担が生じることもあります。所有者にとって大切な住宅と、将来の家族にとって利用しやすい住宅が、必ず一致するわけではありません。残すことに価値を見いだすなら、受け取る側の暮らしも含めて考える必要があります。
また、購入した家に一生住み続けなければならないと考えると、生活の変化を受け入れにくくなることがあります。広さや場所が合わなくなったときに、小さな住宅や別の住まいへ移ることも、暮らしを整える方法です。売却、住み替え、家族による利用などを考える際には、それぞれの費用と条件を確認します。将来の結論を今すぐ決める必要はありませんが、選び直すことを失敗と捉えない姿勢は大切です。家族の安心につながる所有とは、必ず持ち続けることではなく、状況に応じて扱い方を選べる状態を保つことです。
第4章:納得して購入するために――気持ちを具体的な判断へつなげる
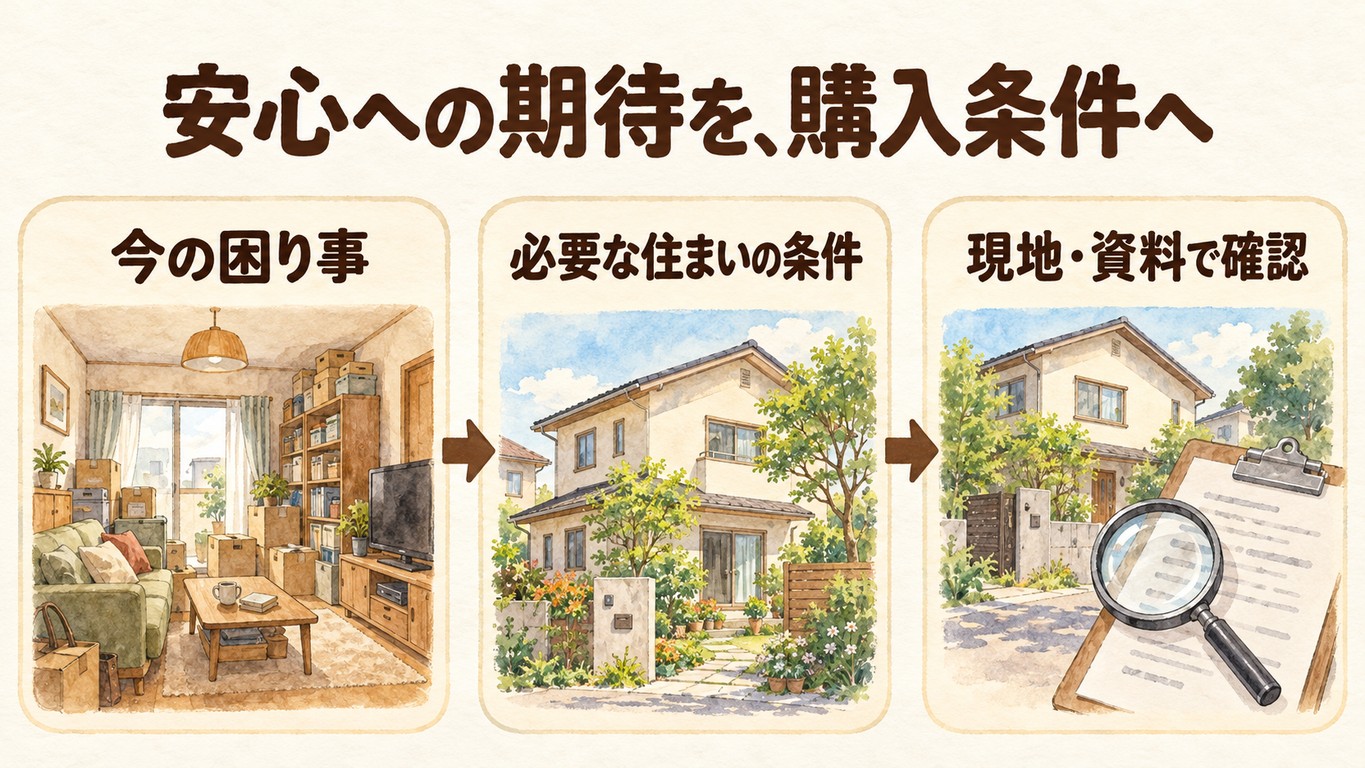
4-1. 「何となく不安」を、住宅で解決できる課題へ分ける
家を買えば落ち着けそうだと感じていても、その理由が曖昧なままでは、物件を見ても判断が定まりにくくなります。今の住まいの狭さなのか、転居の可能性なのか、家族の生活時間が合わないことなのかによって、必要な条件は違います。住宅購入だけでは解決しにくい、仕事や収入への不安が重なっている場合もあるでしょう。不安を一つの大きな塊として扱わず、具体的な出来事や生活上の困り事へ分けることが役立ちます。そのうえで、住宅を買うことで改善が期待できる点を整理します。
例えば、実務上想定される例として、「家族が落ち着いて過ごせない」という悩みを分けてみると、音の伝わり方、個室の不足、収納の使いにくさなどが見えてくることがあります。それなら、所有することに加え、間取りや建物の性能を確かめる必要があります。今の住宅の使い方を変える方法や、賃貸で住み替える方法も比較すると、購入によって得たい価値が明確になります。選択肢を並べることは、購入をためらうためではなく、選ぶ理由を確かにするための作業です。不安を具体的な課題へ分け、その課題を住宅購入でどこまで解決できるかを確かめることが、納得の出発点になります。
4-2. 家族全員に同じ安心を求めず、優先順位を話し合う
同じ家族でも、住宅に求める安心は異なることがあります。一人は返済額を抑えたいと考え、別の人は通勤時間を短くしたい、子どもがのびのび過ごせる場所が欲しいと考えるかもしれません。どれも生活に関わる希望であり、住宅を買うかどうかの意見だけで分けると、本来の理由が見えにくくなります。まずは、それぞれが何を大切にし、何を避けたいのかを言葉にすることが重要です。賛成か反対かを急いで決めるより、希望の中身を確かめる時間が必要になります。
その際には、必ず守りたい条件と、調整できる条件を分けて考えます。予算や通学など、日々の生活への影響が大きい事項を先に整理すると、物件の見た目や設備に判断が引っ張られにくくなります。内見後には、良かった点だけでなく、暮らし始めてから負担になりそうな点も共有しましょう。家族の誰かが不安を伝えたときに、その気持ちを理解不足として片付けないことも大切です。家族にとっての安心は、全員が同じ希望を持つことより、違う希望を理解し、判断の優先順位を共有することで築かれます。
4-3. 売主の情報と契約条件が、買主の安心を具体的にする
購入する気持ちが固まると、細かな確認を後回しにしたくなることがあります。しかし、住宅への愛着や期待と、取引の条件を確認する作業は並行して進める必要があります。建物の状態、付帯設備、境界、引渡しの時期などについて、何が分かっていて、何が未確認なのかを整理しましょう。住宅ローンを利用する場合は、融資が受けられなかったときの契約上の扱いも確認します。重要事項説明や契約書の内容で分からない点があれば、署名前に説明を受けることが大切です。
売主側では、修繕履歴や設備の不具合、近隣との取り決めなど、把握している情報を仲介会社へ具体的に伝えることが役立ちます。買主が求めている安心に応えようとして、分からないことまで問題がないと説明する必要はありません。双方が確認した内容と、補修などの合意を文書で明確にすれば、購入後の認識の違いを減らせます。「大丈夫そうだ」という印象を、どの条件で取引するかという理解へ変えることが重要です。取引上の安心は、売主の人柄や住宅の印象だけでなく、共有された情報と明確な契約条件によって支えられます。
4-4. 購入後の安心は、記録と見直しを続けることで育つ
住宅の引渡しを受けると、大きな判断が終わったという安堵を感じることがあります。その気持ちを大切にしながら、購入後の管理を少しずつ整えていくことが必要です。契約書、図面、点検記録、保証関係の書類などを保管し、設備の不具合や修繕の内容も残しておきましょう。情報がまとまっていれば、工事を依頼するときや、将来売却するときに状況を説明しやすくなります。家族の一人だけが把握している状態を避け、必要な連絡先や資料の場所を共有することも役立ちます。
家計や暮らしの見直しも、購入時の計画を守り続けることだけが目的ではありません。収入や家族構成が変わったなら、修繕の時期、保険の内容、住宅の使い方などを実情に合わせて考え直します。気になる不具合を放置せず、反対に必要性の分からない工事を不安だけで急がないことも重要です。住まいを自分たちで把握し、必要な場面で専門家へ相談できる状態が、日々の心強さにつながります。購入後の安心は、一度の大きな決断で完成するものではなく、住まいの状態と暮らしを確かめながら維持していくものです。
まとめ
持ち家があることに安心を感じるのは、決して不合理なことではありません。長く暮らす拠点を定められること、自分たちに合わせて住まいを整えられること、地域の中で生活を積み重ねられることには、数字だけでは表せない価値があります。住宅を買う理由を、値上がりするかどうか、家賃と比べて得かどうかだけで説明する必要はありません。ただし、そうした価値は、住宅を所有したすべての人に同じようにもたらされるものではありません。自分たちがどのような暮らしを求め、その住宅が何を支えるのかを考えることが大切です。
最初に整理したいのは、今感じている不安の中身です。住む場所を定めたいのか、広さや使い勝手を改善したいのか、将来の住居費が心配なのかによって、必要な条件は変わります。住宅購入で改善できる問題もあれば、収入や働き方など、別に考える必要がある問題もあります。それらを分けておけば、家を買うことに過大な期待を寄せず、購入によって得たい価値を具体的にできます。持ち家の安心を考えるときは、「家を持てば何とかなる」という期待を、自分たちが確かめられる条件へ置き換えることが重要です。
お金の面では、毎月の住宅ローンだけでなく、税金、保険、修繕、管理などの費用を含めて見通しを立てる必要があります。借りられる金額と、生活に余裕を残して返せる金額は、必ずしも同じではありません。購入時の諸費用を支払った後に、急な出費へ対応できる現金が残るかも確認しましょう。ローンが終わった後も住まいの維持費は続き、保障にも契約ごとの範囲があります。負担を具体的に知ることは、持ち家への気持ちを冷ますためではなく、安心して住み続ける土台をつくるための作業です。
住宅そのものについては、見た目の好みと、状態の確認を分けて考えることが役立ちます。中古住宅なら修繕履歴や調査結果などを確認し、すぐ必要になる対応と、計画的に行う対応を整理します。新しい住宅でも、将来の維持管理や生活圏の変化を考える必要があります。現在の家族に合うことに加えて、年齢や働き方が変わったときの使いやすさ、移動のしやすさにも目を向けましょう。すべての将来を予測できなくても、調整できる余地を確認することには意味があります。
また、持ち家を持つことと、その家へ一生住み続けることを、必ずしも一つに考える必要はありません。暮らしに合わなくなったときに、売却や住み替えを検討することも選択の一つです。ただし、希望する価格や時期で売れるとは限らないため、資産としての可能性を過大に見込まず、残債や必要費用との関係を確認することが重要です。家族へ残す場合にも、受け取る側の利用や管理の負担を考える必要があります。持ち続けることだけを正解にしない方が、暮らしの変化に落ち着いて向き合える場合があります。
売主と買主の間では、住宅の状態や取引条件を具体的に共有することが、購入時の安心につながります。売主は分かっている事実と未確認の事項を区別して伝え、買主は気になる点や必要な条件を曖昧にせず確認します。家族の中でも、同じ希望を求めるのではなく、それぞれが何を心強く感じ、何を負担に思うかを話し合うことが大切です。購入後も記録や点検、資金計画の見直しを続ければ、所有する住宅について理解を深めていけます。安心は、分からないことをなくそうとする思い込みより、分かっていることと対応できることを増やす積み重ねから育ちます。
住宅は、人生の不安をすべて取り除く道具ではありませんが、暮らしを支える確かな場所になる可能性があります。その価値は、価格や広さだけでなく、無理なく維持できること、家族が納得していること、将来の変化に対応できることによっても変わります。購入を選ぶ人にも、今は買わずに暮らしを整える人にも、それぞれに合った安心の形があります。大切なのは持ち家という形を手に入れることだけではなく、その選択によって日々の暮らしに納得と余裕を持てるかどうかです。 家を買うかを考える時間は、自分たちがこれから何を大切にして暮らしたいのかを確かめる時間でもあります。
不動産のことでお悩みはありませんか?
□ 売却について相談したい
□ 購入について相談したい
□ 相続・空き家について相談したい
□ 査定価格だけ知りたい
□ 活用方法を相談したい
□ 他社の提案と比較したい
まずはお気軽にご相談ください。
お客様一人ひとりの状況に合わせて、最適なご提案をいたします。
 お問い合わせはこちらから
----------------------------------------------------------------------
株式会社エム不動産
〒810-0001
福岡県福岡市中央区天神4-1-18 サンビル2F
電話番号 : 092-710-7316
FAX番号 : 092-510-7306
福岡市でマンション売却を実施
福岡市で土地売却に関してご案内
福岡市で戸建て売却のサポート
----------------------------------------------------------------------