マンションの修繕積立金はなぜ上がる?購入前に知っておきたい将来の維持管理費
2026/10/30
はじめに
マンションを探していると、販売価格や住宅ローンの返済額に加え、管理費と修繕積立金が気になるものです。同じような広さの住戸でも、毎月の負担額には違いがあります。修繕積立金が低い物件を見ると、購入後の生活に余裕を持てそうだと感じるかもしれません。一方で、購入を検討している途中に値上げの予定を知り、当初の資金計画で大丈夫なのかと不安になることもあるでしょう。長く住む住宅だからこそ、現在の金額だけでなく、将来どのような負担が見込まれているかを理解することが大切です。
修繕積立金は、マンションの共用部分を計画的に直していくために備えるお金です。外壁や屋上の防水、給排水設備、エレベーターなどは、普段の清掃や点検だけで良好な状態を保ち続けられるものではありません。適切な時期に補修や更新をするには、まとまった費用が必要になります。その費用を工事の直前に各所有者から集めることは負担が大きいため、長い期間をかけて積み立てます。毎月の支払いには、将来の住環境を支えるための準備という意味があります。
ただし、必要な費用は、マンションの完成時点ですべて確定するわけではありません。建物や設備の状態、工事の内容、材料費や人件費などが変われば、積み立てる金額も見直しが必要になります。また、当初の金額を低く設定し、後から段階的に増やす計画を採用している場合もあります。修繕積立金が上がる理由を理解するには、現在の月額だけでなく、積み立て方と将来の工事計画を一緒に確認することが重要です。 値上げという結果だけを見ても、そのマンションの管理状況を十分には判断できません。
購入する側にとっては、将来の負担を含めても無理なく暮らせるかが大きな判断材料になります。売却する側にとっても、値上げや工事の予定を具体的に伝えることは、購入後の認識の違いを減らすために必要です。管理組合が何を検討し、どこまで決定しているのかを資料に基づいて共有することが大切になります。この記事では、修繕積立金の基本と値上がりの背景、購入前に見るべき資料、家計や売買への影響を順に解説します。月額の安さだけでは分からない、マンションの維持管理費の見方を整理していきましょう。
第1章:修繕積立金が上がる理由――仕組みと建物の変化を知る
1-1. 管理費と修繕積立金は、役割の違うお金
管理費と修繕積立金は、毎月まとめて引き落とされることが多いため、同じようなお金に感じられるかもしれません。しかし、基本的な役割は異なります。管理費は、共用部分の清掃や日常の点検、管理業務など、マンションを日々運営するための費用に充てられます。一方、修繕積立金は、将来の計画的な修繕などに備える資金です。使途の詳細は各マンションの管理規約などによって確認する必要がありますが、日常の運営と長期的な修繕を分けて考えることが基本になります。
例えば、エレベーターを日常的に点検する費用と、将来その設備を大きく改修・更新する費用では、資金を準備する考え方が違います。共用廊下を清掃することと、床の防水や仕上げを計画的に直すことも同様です。現在の管理状態がきれいだからといって、将来の修繕資金まで十分に確保されているとは限りません。反対に、大きな修繕に備えて積立額を増やしていても、その理由が外観から分かるわけではありません。管理費は日々の運営、修繕積立金は将来の修繕への備えとして、金額と使い道を分けて確認することが大切です。
なお、修繕積立金を払っていれば、室内の設備交換まで管理組合が対応してくれるという意味ではありません。専有部分に属する設備や内装の修繕は、原則として各所有者が別に負担します。配管などは共用部分との区分が分かりにくいこともあるため、管理規約や工事の範囲を確認しましょう。マンション全体の積み立てと、自宅の設備のための備えは、資金計画上も分けておく必要があります。
1-2. 当初から段階的に増やす計画になっている場合がある
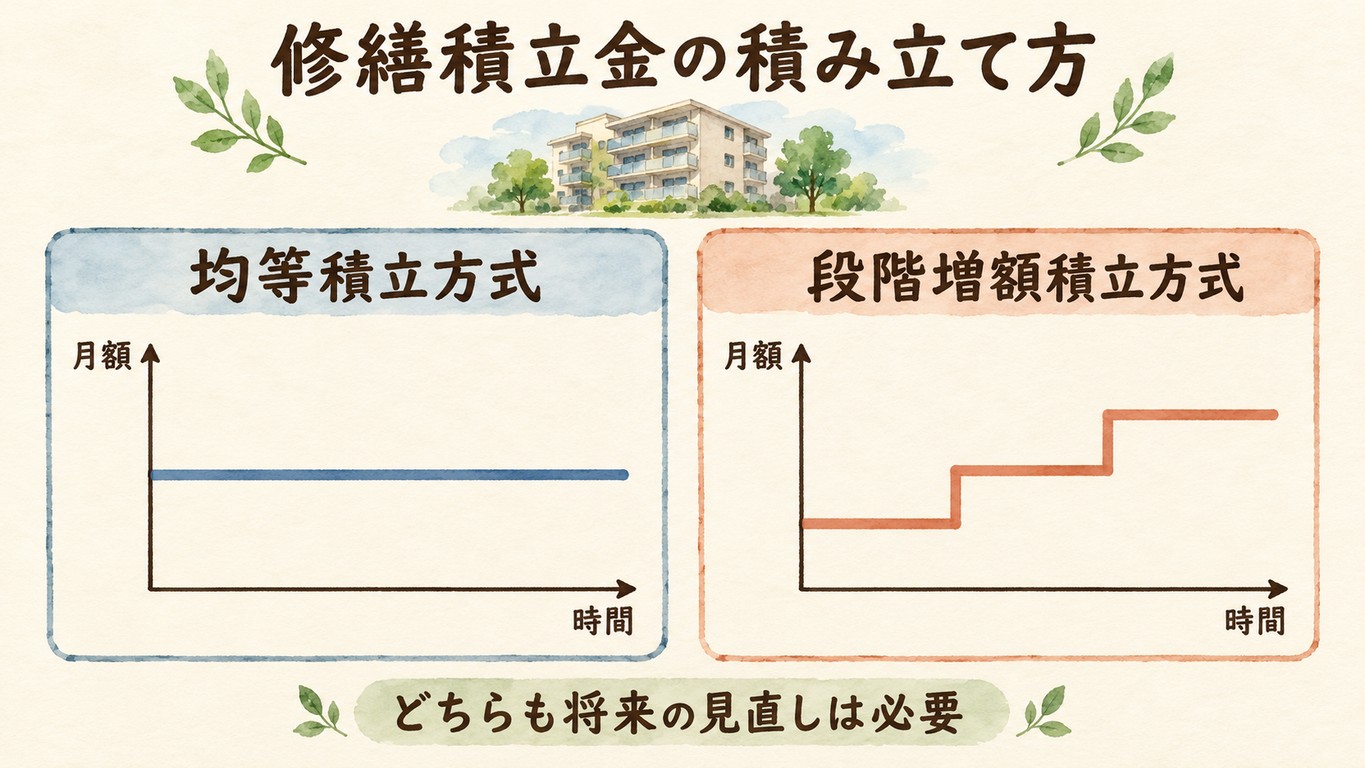
修繕積立金の集め方には、計画期間を通じておおむね一定の金額を積み立てる「均等積立方式」と、当初の金額を抑えて段階的に増やしていく「段階増額積立方式」があります。後者の場合、購入時点の月額が、そのまま長期間続くことを前提としていません。新築時の金額だけを見て家計を組むと、計画されていた増額であっても、後から大きな負担に感じる可能性があります。中古マンションでも、増額の途中にある場合には、現在がどの段階なのかを確認する必要があります。築年数が同じでも、積み立て方によって月額の推移は異なります。
国土交通省は、安定した資金確保の観点から均等積立方式を望ましい方式としています。一方で、均等積立方式を採用していても、工事費などの前提が変われば将来の見直しが不要になるわけではありません。段階増額積立方式についても、計画があることと、その増額が適切な手続きで実施できていることは別に確認します。過去の計画と実際の徴収額に差がないかを見ることも重要です。現在の修繕積立金を理解するには、積立方式と、今後の月額がどのように想定されているかを確認する必要があります。
1-3. 建物が古くなると、大きな設備更新が重なってくる
マンションの修繕は、外壁を塗り直す工事だけではありません。屋上やバルコニーの防水、給排水設備、エレベーター、消防設備など、多くの部分を維持していく必要があります。それぞれ劣化の進み方や更新の時期が異なるため、最初の大規模修繕を終えたからといって、大きな支出がなくなるわけではありません。築年数が進むと、それまで部分的な補修で対応していた設備について、まとまった更新を検討することもあります。複数の工事が近い時期に重なれば、資金計画への影響も大きくなります。
ただし、古いマンションほど毎年一定の割合で修繕積立金が上がる、という単純な関係ではありません。既に更新した設備、過去の工事内容、現在の劣化状態によって、これから必要な工事は変わります。十分に資金を準備してきたマンションと、工事や積み立てを先送りしてきたマンションでは、同じ築年数でも状況が異なります。見るべきなのは築年数そのものに加え、何を直し、何が残っているかという内容です。経年による値上げを考える際は、建物の年齢だけでなく、これから必要になる修繕・設備更新と過去の実施状況を確認しましょう。
1-4. 材料費・人件費や工法の変化で、昔の見積もりが合わなくなる
長期修繕計画には、将来の工事費を見込んだ数字が記載されています。しかし、計画を作った時点の想定が、そのまま実際の工事契約額になるわけではありません。材料費や人件費、施工条件が変われば、必要な金額も変わります。足場や安全対策、運搬などの費用も含まれるため、目に見える材料の価格だけでは説明できない場合があります。設備の仕様や工法を見直した結果、工事の内容自体が変わることもあります。
工事費が当初の想定を超えた際に、修繕積立金の増額を検討することは、資金を整えるための対応の一つです。ただし、「物価が上がったから」という説明だけで、工事の範囲や金額を十分に検討しなくてよいわけではありません。劣化診断の結果、見積もりの条件、工事の優先順位などを整理し、必要に応じて専門家の助言を受けることが重要です。単に最安値の業者を選ぶことが、長期的に有利とも限りません。工事費の変化による増額は、必要な工事の内容と費用の根拠を確かめたうえで理解することが大切です。
第2章:購入前に見る資料――月額・残高・工事予定をつなげて読む
2-1. 長期修繕計画は、作成年と見直しの内容まで確認する
購入前に確認したい資料の中心となるのが、長期修繕計画です。これは、将来どのような工事を、いつ頃、どの程度の費用で行うかを見込んだ計画です。計画書があること自体は大切ですが、存在するだけで資金が十分だと判断することはできません。作成や見直しから長い期間が経過していると、現在の建物の状態や工事費の水準が反映されていない可能性があります。表紙の名称だけでなく、作成年、最終の見直し時期、計画期間を確認しましょう。
国土交通省のガイドラインは、長期修繕計画を五年程度ごとに見直していくことを前提としています。これは将来の工事内容や費用を固定するためではなく、状態や前提の変化を計画へ反映するためです。購入時には、次回の大規模修繕だけでなく、その先の設備更新がどのように見込まれているかも確認したいところです。計画期間の終わりに大きな工事が含まれていない場合は、その後の見通しにも目を向けます。長期修繕計画は、あるかどうかだけでなく、いつ見直され、どこまでの工事と費用を見込んでいるかを確認することが重要です。
また、計画に将来の増額が記載されていても、そのすべてが徴収額として決定済みとは限りません。総会で承認された範囲や、別途必要となる手続きを確認します。資料の数字を読む際には、工事の見込み、資金計画上の想定、実施が決まった事項を分けることが大切です。分からない場合は、仲介会社を通じて管理組合や管理会社へ確認しましょう。
2-2. 積立金の残高は、今後の支出と比較して考える
管理組合の修繕積立金残高を見ると、金額が大きければ安心できるように感じるかもしれません。しかし、その数字だけでは十分かどうかを判断できません。近いうちに大きな工事を控えている場合と、大規模修繕を終えた直後の場合では、残高の意味が異なります。総戸数や建物の規模、設備の内容によっても必要な資金は変わります。同じ残高でも、これから支払う費用との関係を見なければ、資金の余裕は分かりません。
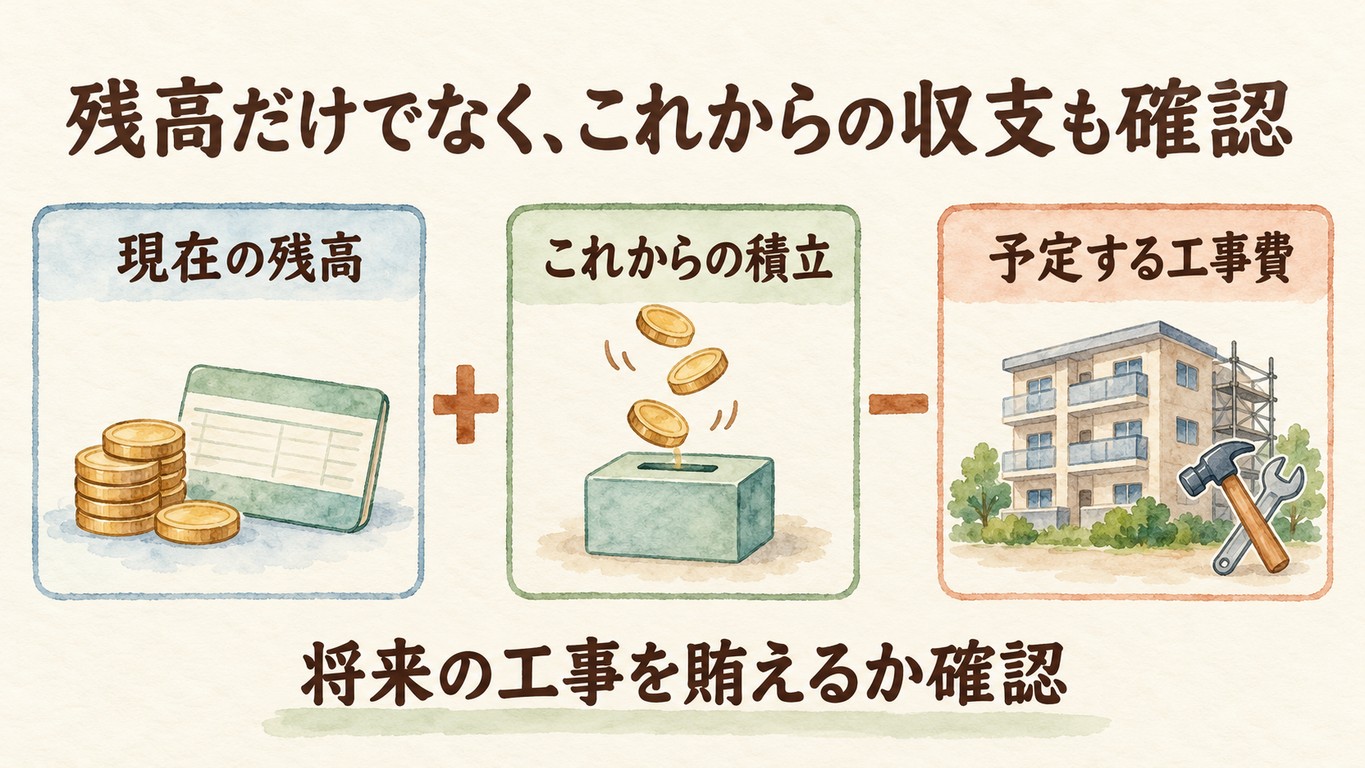
確認したいのは、現在の残高に今後の積み立てを加えたとき、予定する工事をどのように賄う計画なのかという点です。決算書の残高と長期修繕計画の基準日が異なる場合は、間に行われた工事や収入も整理する必要があります。管理組合に借入金があれば、その返済が将来の資金へどう影響するかも確認します。滞納額についても、帳簿上の収入見込みと実際に使える資金の違いに関わります。修繕積立金の残高は、多いか少ないかだけでなく、今後の工事費・収入・借入返済と組み合わせて評価することが必要です。
2-3. 機械式駐車場など、建物ごとの設備と収入源を見る
マンションの維持費は、住戸の広さや築年数だけで決まるものではありません。機械式駐車場、エレベーター、共用施設など、維持する設備の種類と規模が関係します。設備には日常の点検費だけでなく、将来の補修や更新の費用がかかります。便利な設備であることと、費用負担が小さいことは別の話です。共用設備が充実している物件では、その使い勝手に加え、維持管理の計画も確認しましょう。
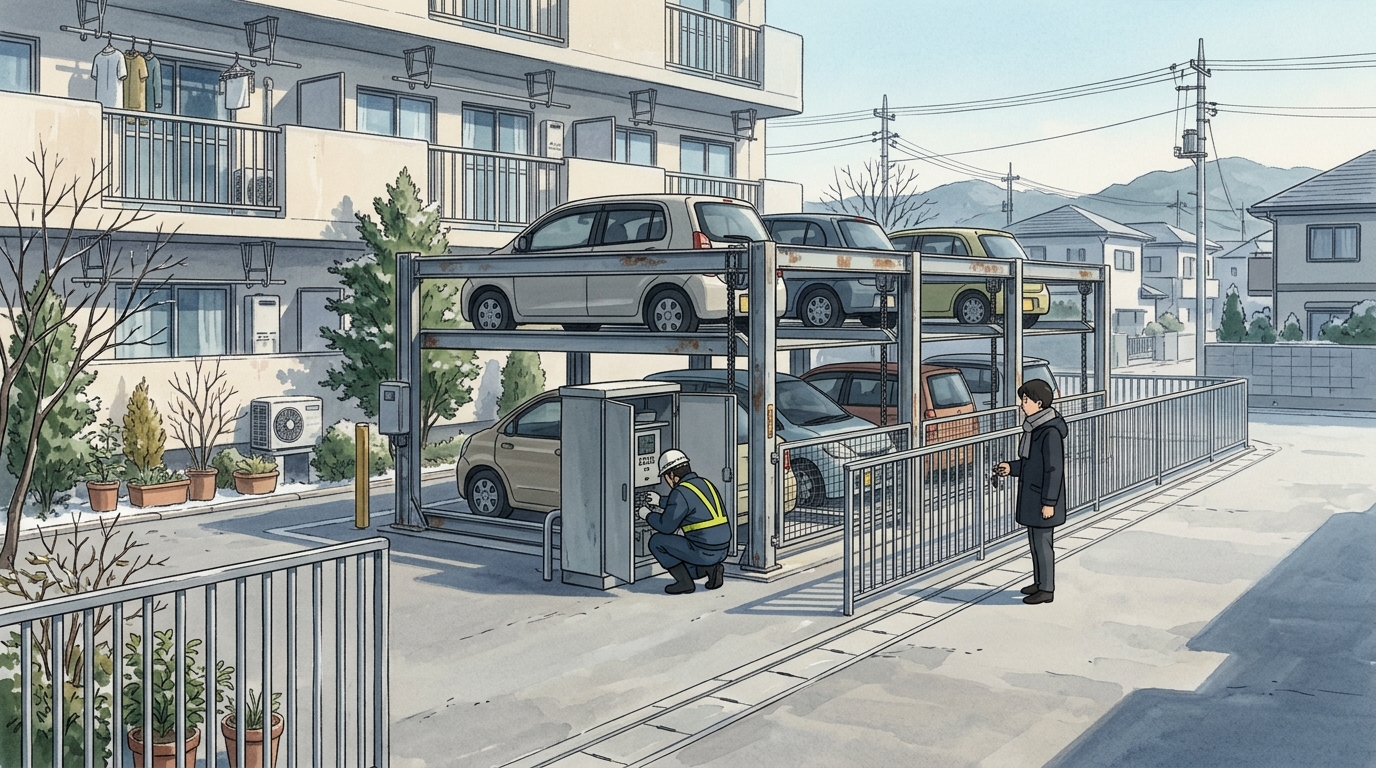
特に機械式駐車場では、利用状況と維持費の両方を見ることが大切です。駐車場使用料から修繕の資金などへ繰り入れる計画がある場合、空きが増えると収入の前提が変わる可能性があります。ただし、使用料の会計上の扱いや修繕費の負担方法はマンションごとに異なるため、必ず資金計画で確認します。自分が駐車場を使わない場合でも、共用設備としての維持が管理組合全体の課題になることがあります。購入前には、設備の便利さだけでなく、更新費用と、それを支える収入がどのように見込まれているかを確認しましょう。
設備を減らしたり撤去したりすれば、簡単に費用を抑えられるとも限りません。利用者との調整、工事費、敷地や建築上の条件などを検討する必要があります。将来の見直しが議論されている場合は、その内容と進み具合も確認します。設備の数が多いか少ないかで結論を出さず、維持する仕組みが具体的に考えられているかを見ることが重要です。
2-4. 議事録と調査報告書で「決定済み」と「検討中」を分ける
中古マンションの売買では、管理に関する調査報告書などによって、管理費や修繕積立金、滞納状況などを確認します。ただし、その資料だけで、最近の議論や将来の検討内容をすべて把握できるとは限りません。総会の議事録や直近の議案書なども、増額の理由や工事計画を知る手がかりになります。必要な資料は、売主の協力を得ながら仲介会社を通じて確認するのが一般的です。閲覧や交付の方法、確認できる範囲は、管理組合などの取扱いによって異なります。
例えば、増額案が説明された段階なのか、総会で決議されたのか、実際の徴収開始日まで決まっているのかでは、購入時の判断が変わります。工事についても、長期計画に記載がある状態と、業者や契約金額まで決定している状態は違います。回答日以降に総会が予定されているなら、契約や引渡しまでの間に新しい決定がないかも確認したいところです。売主が「まだ上がっていない」と説明していても、既に増額が決まっている可能性があります。将来の負担を確認するときは、金額だけでなく、決定の段階・実施時期・資料の基準日を区別することが大切です。
第3章:家計と資産価値への影響――安さだけで選ばないために
3-1. 住宅ローンと管理費、専有部分の修繕も合わせて予算を組む
マンション購入の資金計画では、住宅ローンの返済額が中心になりがちです。しかし、購入後は管理費と修繕積立金が継続してかかり、駐車場などを利用すれば別の支払いも生じます。固定資産税などの税金や保険料もあり、毎月の引落額だけでは年間の住居費は分かりません。さらに、給湯器や室内設備など、自分で備えるべき修繕もあります。共用部分の費用を積み立てているからといって、家庭側の予備資金が不要になるわけではありません。
予算を考える際は、現在の支出、決定済みの増額、計画上見込まれる負担を段階に分けると整理しやすくなります。住宅ローンの返済だけなら余裕があっても、複数の支出が増える時期が重なると生活への影響は大きくなります。教育費や車の買い替えなど、住宅以外の予定も合わせて確認しましょう。金融機関の融資審査を通過したことだけで、家庭ごとの将来支出まで問題ないと考えないことが大切です。マンションの購入予算は、借入額だけでなく、将来の維持管理費を含めて生活を続けられる範囲から考える必要があります。
3-2. 増額後の負担を、月額と年額の両方で確かめる
増額の影響は、実際に数字へ置き換えると分かりやすくなります。例えば、計算上の例として、修繕積立金が月額一万二千円から二万円になる場合、増える負担は月八千円、年九万六千円です。同じ差額が十年間続けば九十六万円になりますが、これはその期間に別の変更がないと仮定した単純計算です。実際の将来額を予測したものではなく、家計への影響を把握するための考え方として使います。月額では小さく感じる差でも、年間で見ると備え方を考えやすくなります。
逆に、将来の値上げを心配するあまり、根拠のない最大額を想像して購入を判断する必要もありません。確認できた計画を基本に、さらに増えた場合の余裕を別に考えます。毎月の積み立てを増やせるか、支出が重なった際に使える預貯金があるかなど、家庭の条件へ置き換えましょう。予算がぎりぎりであれば、購入価格や広さ、設備などの優先順位を調整する方法もあります。将来の増額は、確認できた計画を基に月額・年額へ換算し、家計で対応できる範囲を具体的に確かめることが重要です。
3-3. 修繕積立金が安いことと、管理が良いことは同じではない
修繕積立金が低ければ、当面の毎月の支払いは抑えられます。ただし、その金額で必要な工事を賄えるかが確認できなければ、長期的に負担が小さいとは判断できません。将来の不足を大きな一時金や借入で補う計画であれば、別の形で費用が生じます。一方、計画を見直して必要な資金を確保するための増額は、維持管理に向き合っている対応とも考えられます。値上げの有無だけで、管理の良し悪しを決めないことが大切です。
将来売却する場面でも、買主は毎月の費用だけでなく、工事履歴や資金状況を確認することがあります。修繕積立金が高いことだけで売れにくいとも、十分な積み立てがあれば価格が必ず上がるとも言い切れません。室内の状態、立地、販売価格などと合わせて評価されるためです。売主にとっては、金額の理由や管理の経緯を資料で説明できることが役立ちます。維持管理費の評価では、安さや高さだけでなく、その負担で何を維持し、将来へどのように備えているかを見る必要があります。
国のガイドラインには修繕積立金の目安が示されていますが、その範囲だけで個別のマンションを判定するものではありません。目安と違う場合には、その理由を調べる手がかりとして活用します。設備や工事履歴、計画期間などの違いを無視して、他のマンションと月額だけを比較しないようにしましょう。必要な資金と実際の備えが対応しているかが、本来の確認点です。
3-4. 福岡でも物件ごとの条件を見て、認定情報は補助材料にする
福岡県内でも、マンションの形や設備はさまざまです。福岡市中心部の高層マンション、都市圏の住宅地にある中規模マンション、郊外の駐車場を多く備えたマンションでは、維持する設備や工事の条件が異なります。沿岸部など立地による影響を確認したい物件もありますが、地域名だけで修繕費を決めることはできません。実際の建物の状態や診断結果、施工条件を見る必要があります。「福岡ならこの金額が普通」という一つの基準だけで判断しないことが大切です。
福岡市ではマンション管理計画認定制度が運用されており、管理の状況を知る補助材料になります。認定を受けているか、どのような計画に基づくかを確認することには意味がありますが、将来の増額や不具合が発生しないことを保証する制度ではありません。認定を受けていない場合も、そのことだけで管理が不適切とは判断できません。制度の実施状況や基準などは、所在地の自治体へ確認する必要があります。地域の印象や認定の有無だけに頼らず、購入するマンションの設備・計画・会計を個別に確認することが重要です。
第4章:増額と売買の実務――購入後の認識の違いを防ぐ
4-1. 管理組合と管理会社の役割を区別する
修繕積立金が上がると聞くと、管理会社が一方的に値上げを決めたように感じることがあります。しかし、管理組合と管理会社は同じものではありません。管理組合は、マンションの区分所有者で構成され、建物や共用部分の管理を担います。管理会社は、委託契約などに基づいて管理業務を行う立場であり、資料の作成や計画の提案を支援することもあります。外部の専門家などが管理者となる方式もあるため、実際の運営体制は物件ごとに確認する必要があります。
積立金額の変更は、法令とそのマンションの管理規約などに従い、必要な決議や手続きを経て行います。誰が提案したかに加え、何を根拠に、どの手続きで決定したかを見ることが大切です。将来の増額が計画書に書かれていても、徴収額の変更に必要な決定が済んでいるかは別に確認します。購入後は、自分も管理の費用を負担し、運営に関わる所有者の一人になります。修繕積立金の変更を理解するには、管理会社の説明だけでなく、管理組合の判断と規約上の手続きを確認することが必要です。
増額に疑問がある場合も、相手を決めつける前に資料を整理することが役立ちます。工事費が増えたのか、以前からの不足を補うのか、計画どおりの段階増額なのかによって議論は変わります。必要な修繕と家計への負担を両方示し、対応方法を検討することが重要です。金額の賛否だけでなく、判断の前提を共有できることが合意形成につながります。
4-2. 資金が足りない場合は、増額以外の対応にも負担がある
修繕資金が不足するときには、月々の積立金の増額だけでなく、一時金の徴収や管理組合の借入などが検討される場合があります。いずれも負担をなくす方法ではなく、資金の集め方や負担する時期を変える対応です。一時金は短期間にまとまった支払いが必要になり、借入を行えば返済や利息を含めた将来の支出が生じます。どの方法が適切かは、工事の緊急性、資金状況、所有者の負担などを踏まえて検討します。購入前に、これらの対応が予定・検討されていないかを確認することが大切です。
工事の時期や範囲を見直すこともありますが、単に先送りすれば有利になるとは限りません。必要な補修を遅らせることで劣化が進み、後に費用や生活への影響が大きくなる可能性があります。一方、診断結果に基づき、優先順位を付けて計画を調整する余地がある場合もあります。時期の見直しと、必要な工事を資金不足のまま放置することは区別する必要があります。資金不足への対応は、当面の支払いだけでなく、将来の返済・建物の状態・工事の必要性まで含めて比較することが重要です。
4-3. 売買では増額予定、一時金、滞納を具体的に確認する
売主は、増額や工事について案内を受けている場合、その資料を仲介会社へ共有することが大切です。決議済みの増額、徴収が決まった一時金、管理組合の借入などは、買主の資金計画に関わります。まだ検討段階であれば、決定していないことと、検討されている内容を分けて伝えます。買主側も、販売図面に記載された月額だけで確認を終えず、直近の資料に基づく説明を受けましょう。契約から引渡しまでの間に新たな決定があった場合の情報共有も重要です。
一時金などの負担は、徴収日だけを見て売主・買主のどちらが払うかを当然に決めるのではなく、管理規約や決議、売買契約の内容を確認して整理します。また、管理費や修繕積立金に滞納がある場合、買主への請求が問題になることがあるため、解消方法まで確認する必要があります。売主が払うという説明だけで終えず、引渡しまでに何をもって確認するかを明確にしましょう。売買時には、現在の月額に加え、増額・一時金・滞納の内容と、売主買主の負担を具体的に整理することが必要です。
これまで支払った修繕積立金は、個人の預金のように売却時に取り戻せると考えるべきではありません。通常、売却したことを理由に管理組合から返還されるものではなく、そのマンションの維持管理に備える資金として扱われます。実際の管理規約を確認し、売買時の管理費等の精算と混同しないようにしましょう。積み立ててきた事実は、資金状況として説明する内容になります。
4-4. 購入後は資料を読み、分からない点を具体的に尋ねる
マンションを購入すると、共用部分の維持管理も暮らしの一部になります。室内だけを所有し、建物全体のことは誰かに任せきりにできるというわけではありません。総会の案内や決算書、修繕計画に目を通し、負担や工事の理由を理解することが大切です。すべてを専門家と同じ水準で読み解く必要はありませんが、現在の積立額、次の工事、資金の見通しは確認したいところです。疑問をそのままにせず、何が分からないのかを具体的にすると説明を受けやすくなります。
必要に応じて、管理会社の担当者、マンション管理士、建築や修繕に詳しい専門家などの助言を利用する方法があります。相談先は、会計や規約の問題なのか、工事の技術や見積もりの問題なのかによって選びます。自宅の家計でも、増額や設備交換に備える資金を見直しておくと対応しやすくなります。管理組合の積み立てと家庭の備えを両方考えることが、長く住む安心につながります。購入後の負担を受け身で捉えず、計画と会計を継続して確認することが、住まいの維持と家計の見通しを支えます。
まとめ
マンションの修繕積立金が上がる理由は、一つではありません。当初から段階的な増額を予定している場合もあれば、建物や設備の経年、工事費の変化、計画の見直しによって必要額が変わる場合もあります。値上げと聞くと家計への負担が先に気になりますが、その背景を知らなければ、管理の状況を十分には評価できません。増額が必要な資金確保への対応である場合もあれば、以前の計画や積み立てに課題があった場合もあります。修繕積立金は、現在の月額だけでなく、その金額で将来の工事へどのように備えているかを確認することが重要です。
購入前に見る資料の中心は、長期修繕計画と、管理組合の決算や予算に関する資料です。計画書では、いつ作成・見直しが行われ、どこまでの工事を見込んでいるかを確認します。残高は数字の大小だけで判断せず、これから入る資金と出ていく工事費、借入があれば返済も合わせて考えます。大規模修繕の前後では残高の意味が違い、設備の種類によって必要な金額も変わります。資料同士をつなげて読むことが、資金の見通しを理解するための基本になります。
総会の議事録や議案書なども、将来の負担を知る手がかりです。増額や工事が検討されている段階なのか、既に決まっているのか、実施時期まで確定しているのかを分けて確認しましょう。調査報告書の作成日から時間が経っている場合は、その後の決定がないかも確認が必要です。売主が現在支払っている金額と、買主が購入後に支払う金額が同じとは限りません。契約時だけでなく、引渡しまで情報を共有することが、認識の違いを減らします。
家計の面では、住宅ローン、管理費、修繕積立金、駐車場使用料などを合わせて考えます。税金や保険料、自宅の給湯器や室内設備の交換費用も別に備える必要があります。決まっている増額を月額と年額に置き換え、住宅以外の大きな支出と重なる時期も想像しておきましょう。将来の負担が完全に固定されるわけではありませんが、計画を知れば対応できる範囲を考えやすくなります。購入価格を決めるときにも、こうした継続的な支払いを無視しないことが大切です。
修繕積立金が低いことは、当面の支出が小さいという意味では魅力になります。しかし、必要な修繕を実施できる裏付けがなければ、その安さを長期的な利点とは言い切れません。反対に、高い金額を払っていれば必ず管理が良い、資産価値が維持されるとも限りません。工事の必要性、見積もりの根拠、会計、合意形成などを合わせて見る必要があります。ガイドラインの目安や管理計画認定制度は参考になりますが、個別の資料の確認に代わるものではありません。
売買では、売主が把握している増額や一時金の情報を伝え、買主が負担を理解したうえで判断することが重要です。滞納がある場合や、工事に伴うまとまった支払いが予定されている場合は、誰がどのように対応するかを明確にします。購入後は、自分も管理組合の一員として、建物全体の維持管理に関わることになります。難しい資料を一度ですべて理解しようとせず、必要な点から確認し、専門家の助言も利用するとよいでしょう。費用の負担と建物の状態を一緒に考える姿勢が、住み続けるための判断を支えます。
マンションは、自宅の室内と、皆で維持する共用部分が組み合わさった住まいです。日々の快適さだけでなく、その環境を将来も保つための備えに目を向けることが、購入前の大切な確認になります。修繕積立金の増額を一律に良いとも悪いとも決めず、理由と計画、家庭の負担を整理して考えましょう。選びたいのは単に毎月の費用が安いマンションではなく、必要な維持管理と自分たちの家計の両方に見通しを持てるマンションです。 現在の金額の先にある工事と暮らしまで確認することが、納得のある購入につながります。
不動産のことでお悩みはありませんか?
□ 売却について相談したい
□ 購入について相談したい
□ 相続・空き家について相談したい
□ 査定価格だけ知りたい
□ 活用方法を相談したい
□ 他社の提案と比較したい
まずはお気軽にご相談ください。
お客様一人ひとりの状況に合わせて、最適なご提案をいたします。
 お問い合わせはこちらから
----------------------------------------------------------------------
株式会社エム不動産
〒810-0001
福岡県福岡市中央区天神4-1-18 サンビル2F
電話番号 : 092-710-7316
FAX番号 : 092-510-7306
福岡市でマンション売却を実施
福岡市で土地売却に関してご案内
福岡市で戸建て売却のサポート
----------------------------------------------------------------------