家を買ったあと、毎月いくらかかる?住宅ローン以外に必要な「住まいの維持費」
2026/10/31
はじめに
住宅購入を考えるとき、最初に気になるのは、毎月の住宅ローンをいくらにするかという点ではないでしょうか。現在の家賃と比べて返済額が同じくらいなら、購入後も今までと近い生活ができそうに感じられます。販売図面や資金計画でも、月々の返済額は分かりやすく示されることがあります。しかし、家を所有して暮らすために必要なお金は、住宅ローンだけではありません。税金や保険、建物の修繕、設備の交換など、支払う時期も金額も異なる費用が重なっていきます。
こうした維持費の分かりにくさは、毎月必ず請求されるとは限らないところにあります。固定資産税は年単位で考える必要があり、保険料も契約によって支払方法が異なります。屋根や外壁の補修、給湯器の交換などは、数年間大きな支出がなかった後に、まとまった金額が必要になることもあります。そのため、購入後しばらく支払いが少なかったとしても、維持費がほとんどかからない住宅だとは判断できません。今月の引落額と、長く住むために毎月確保しておきたい金額は、分けて考える必要があります。
また、戸建住宅とマンションでは、お金の準備の仕方が違います。マンションには管理費や修繕積立金がありますが、それだけで室内設備の交換まで賄えるわけではありません。戸建住宅は毎月の管理費などがない場合でも、建物や敷地を自分で維持していく責任があります。どちらが必ず安いということではなく、住宅の状態、設備、広さ、立地によって負担は変わります。購入後の住居費は、毎月の返済額に加え、年単位の支払いと将来の修繕への備えを含めて考えることが大切です。
維持費を調べる目的は、住宅購入に必要以上の不安を持つことではありません。何に、いつ、どの程度のお金が必要になるかを把握できれば、購入予算や物件選びを現実的に考えやすくなります。売主が保管する納税通知書や修繕記録、マンションの管理関係資料なども、そのための手がかりになります。この記事では、ローン以外に必要な費用を整理し、戸建住宅とマンションの違い、毎月の予算への置き換え方、購入前の確認方法を解説します。住宅の価格だけでなく、そこで暮らし続けるためのお金まで見通していきましょう。
第1章:住まいの維持費の基本――毎月の請求だけでは分からない
1-1. 購入時の諸費用と、住み続ける費用を分けて考える
住宅を購入すると、物件代金のほかに、登記や融資、仲介などに関する費用が発生します。引っ越しや家具の購入、入居前のリフォームにも資金が必要になる場合があります。これらは購入や入居の際にかかる費用であり、その後も継続する維持費とは分けて整理することが大切です。購入時の資金計画が整っていても、住み始めてからの支出まで確認できているとは限りません。手元の預貯金を購入時にどこまで使うかを考える際も、購入後の支払いを残しておく必要があります。
継続する費用には、税金、保険料、管理費、修繕費などがあります。電気・ガス・水道などは住宅を所有することだけで生じる費用ではありませんが、住居費を含む家計全体を考える際には確認が欠かせません。広い家へ移れば冷暖房する範囲が増え、立地が変われば通勤や車の費用が変わることもあります。狭い意味での建物の維持費と、住み替えによって変わる生活費を分けると、何が増えるのかを把握しやすくなります。購入のために必要なお金と、購入後の暮らしを続けるためのお金は、別の資金計画として確認する必要があります。
また、売買時に支払う固定資産税などの精算金と、翌年度以降に納める税金も同じものとして扱わないよう注意しましょう。精算は売主と買主の契約上の取り決めであり、継続して負担する税額の確認とは目的が異なります。購入時に一度支払ったから、その後の備えが不要になるわけではありません。初期費用と継続費用を分けて並べることが、維持費を考える出発点になります。
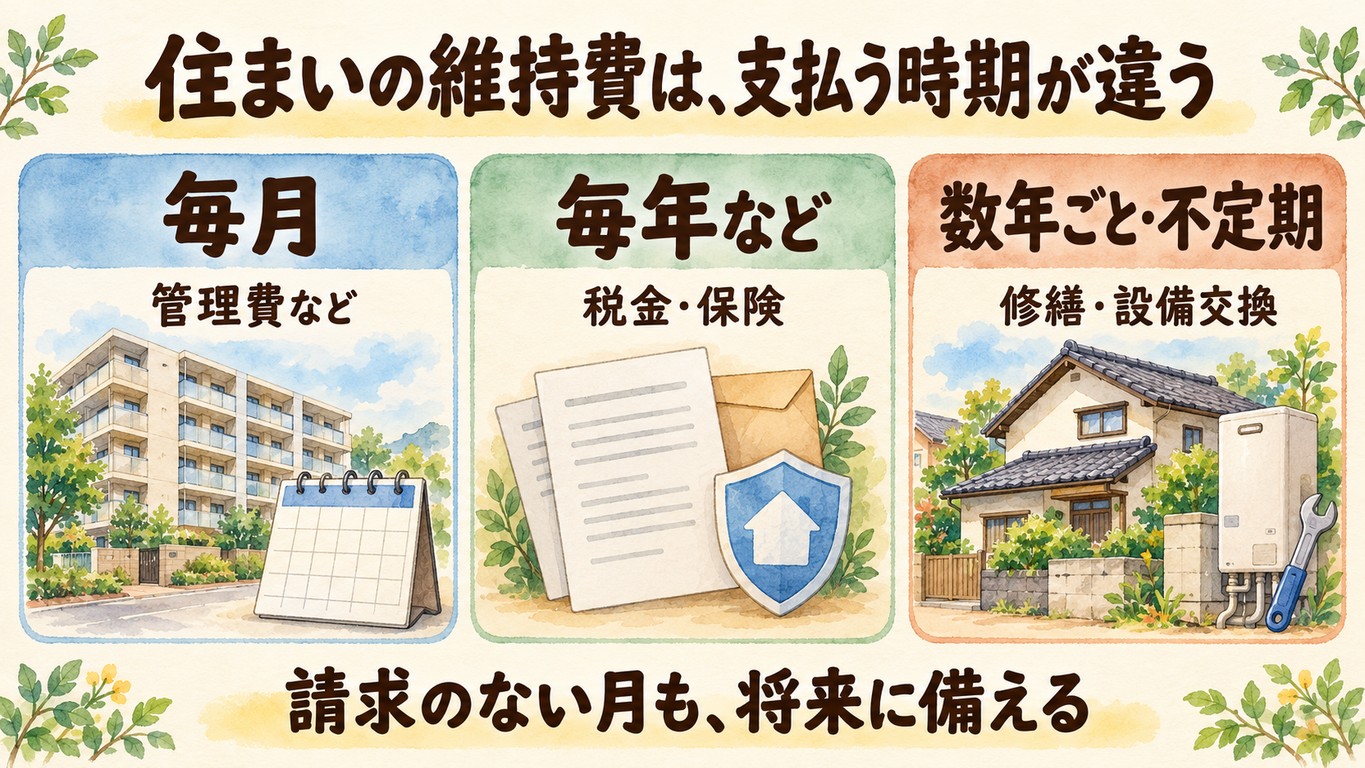
1-2. 毎月・毎年・数年ごとの三つに分けると整理しやすい
住まいに関する費用は、支払う時期で分けると理解しやすくなります。管理費など毎月支払うもの、税金のように年間で把握したいもの、修繕や設備交換のように時期が一定しないものがあります。毎月の支出だけを見ていると、年単位の支払いが来たときに、急な出費のように感じてしまいます。しかし、時期が分かっている費用は、毎月少しずつ取り分けて準備できます。請求の周期と家計で備える周期を、同じにする必要はありません。
一方、修繕については、将来必要な金額を完全に固定することはできません。建物の状態や工事内容、材料費などによって変わり、予想より早く対応が必要になる場合もあります。そのため、計画的に積み立てる資金に加え、急な支出へ対応する余地も考えておきたいところです。何年後かに工事をする予定でも、入居してから積み立てを始めるだけでは、直近の不具合に間に合わないことがあります。維持費は支払時期で整理し、予定できる支出への積み立てと、時期が読めない支出への予備資金を分けて考えましょう。
1-3. 固定資産税などは、実額と減額終了後を確認する
住宅の所有者には、固定資産税がかかり、所在地などの条件によって都市計画税も関係します。税額は物件の販売価格に一定の割合を掛けるだけで求められるものではありません。土地や建物の評価、課税上の特例、住宅の条件などを踏まえて決まります。中古住宅であれば、売主の納税通知書や課税明細書が現在の負担を把握する手がかりになります。新築などで実額が確定していない場合は、試算の前提と確定していない部分を確認することが大切です。
特に注意したいのが、新築住宅などに対する一定期間の減額です。適用される要件や期間は住宅の種類などによって異なり、減額が終われば、同じ条件のまま低い税額が続くとは限りません。ただし、住宅に関する税金全体が一律に倍になるという意味でもなく、対象となる部分と期間を分けて確認する必要があります。福岡市でも新築住宅の減額措置が案内されていますが、実際の取扱いは所在地の自治体へ確認しましょう。税金は購入直後の金額だけでなく、減額の対象・終了時期・終了後の見込みまで確認して予算へ組み込むことが重要です。
1-4. 保険料は、補償内容と更新時期を一緒に見る
火災保険などの保険料も、住宅を持つうえで確認しておきたい支出です。金額は建物の構造や所在地、補償の対象、保険金額、自己負担額などによって変わります。複数年分をまとめて支払う場合は、購入時の支出として目立つ一方、その後の更新への備えを忘れやすくなります。年払いなどを選ぶ場合も、実際の支払額と時期を確認しましょう。月額換算する際には、何年分の保険料を計算しているかを明確にすることが大切です。
保険料を抑えることだけに目を向けると、必要な補償が含まれていない可能性があります。水災などの補償の有無や条件は契約によって異なり、地震などによる損害は通常の火災保険とは別に考える必要があります。また、経年劣化や通常の設備更新が、保険で賄えるとは限りません。住宅ローンに関係する団体信用生命保険も、建物の修繕費を補償するものではありません。保険は修繕費の積み立てに代わるものと考えず、何に備える契約かを確認したうえで、更新費用も準備することが必要です。
第2章:住宅によって変わる負担――戸建てとマンションの確認点
2-1. 戸建住宅は、自分で修繕の時期と資金を考える
戸建住宅には、毎月の修繕積立金がない場合が一般的です。しかし、屋根、外壁、防水、給排水設備などが、費用をかけずに使い続けられるという意味ではありません。建物の状態を確認し、必要な工事の時期を判断して、資金を準備する役割を所有者が担います。請求が来ない分だけ、修繕への備えを後回しにしやすい点には注意が必要です。毎月の支払いが少ないことと、長期的な維持費が少ないことを区別して考えましょう。
修繕費は、延床面積だけでなく、屋根の形、外壁材、建物の高さ、足場の設置条件などによっても変わります。同じ築年数でも、過去にどのような手入れをしてきたかで、入居後に必要な対応は異なります。中古住宅では修繕記録や建物の調査を参考に、直近で必要な工事と将来の工事を分けることが重要です。必要な工事をすべて毎月の少額の積み立てだけで賄えるとは限らないため、購入時点の修繕予算も確認します。戸建住宅の修繕費は、請求されないから不要なのではなく、自分で計画して確保しておく費用です。
庭や外構にも目を向けましょう。門扉、フェンス、カーポート、雨水の排水設備なども、故障や劣化への対応が必要になります。自分で手入れできる範囲と、業者へ依頼する範囲によって費用は変わります。建物だけの修繕計画では、敷地全体を維持する負担を捉えきれない場合があります。
2-2. マンションは、共用部分と室内の備えを分ける
マンションでは、管理費と修繕積立金が毎月の支出として分かりやすく示されます。管理費は日常の管理などに、修繕積立金は共用部分の計画的な修繕などに充てられます。ただし、これらの月額が将来も変わらないとは限りません。管理業務の費用や修繕計画が見直されれば、増額や別の負担が検討される場合があります。購入時には現在の金額と、決定済み・検討中の変更を分けて確認することが必要です。
もう一つ大切なのが、専有部分に関する費用です。給湯器やキッチン、浴室、室内の空調設備などは、原則として各所有者が維持や交換に備えます。管理組合へ修繕積立金を払っていても、自宅の設備の資金まで準備できているわけではありません。配管などの扱いは管理規約や工事範囲によって確認し、共用部分の費用との重複や見落としを避けましょう。マンションでは、管理組合へ支払う費用と、自宅の室内設備などに備える費用の両方を予算へ入れる必要があります。
駐車場、駐輪場、インターネットなど、別途の利用料や一括契約の費用がある場合もあります。現在利用しない設備でも、契約上の支払いが必要かは確認しましょう。販売図面の管理費と修繕積立金だけでは、毎月の固定的な支出をすべて把握できないことがあります。重要事項説明や管理関係資料で内訳を確かめることが大切です。
2-3. 光熱費は、以前の住まいと同じとは限らない
電気・ガス・水道の費用は、持ち家に限らず必要な生活費です。それでも購入後の家計を考える際には、住み替えによる変化を確認する必要があります。部屋数や面積が増えれば、照明や冷暖房の使い方が変わることがあります。断熱性や日当たり、給湯設備、家族の在宅時間なども費用へ関係します。広い家だから必ず高い、省エネ設備があるから必ず安いと、一つの条件だけで判断することはできません。
売主の使用実績が確認できれば参考になりますが、家族構成や使い方が違えば、そのまま自分たちの金額にはなりません。太陽光発電などの設備がある場合も、発電や売電の見込みだけでなく、点検、機器の交換、契約の条件を確認します。オール電化やガス併用についても、料金プランと生活時間によって負担は変わります。設備の説明と、実際の暮らし方を重ねて試算することが大切です。光熱費は、住宅の性能と家族の使い方を合わせて考え、以前の住まいの実績をそのまま当てはめないようにしましょう。
2-4. 敷地や地域の設備に特有の維持費もある
住宅によっては、一般的な修繕費以外に、特定の設備を維持する費用があります。例えば浄化槽を使う住宅では、保守点検、清掃、法定検査などの適切な維持管理が必要です。それぞれ目的が異なり、点検を委託しているから別の検査が不要になるとは限りません。井戸やポンプなどがある場合も、点検や故障時の対応を確認します。設備があることだけでなく、誰が管理し、どの費用が継続するかを見ることが重要です。
また、広い庭や斜面、擁壁などがある住宅では、草木の管理や構造物の状態確認も課題になります。私道や共同設備に関する負担がある場合は、その内容や取り決めを調べる必要があります。福岡都市圏の住宅地と九州の郊外・農村部では、土地や設備の条件が違いますが、地域名だけで費用が決まるわけではありません。購入する物件に何が備わっているかを、現地と資料から具体的に確認しましょう。住まいの維持費には、その住宅の敷地・排水・共同設備などに特有の支出が含まれる場合があるため、物件ごとの調査が必要です。
第3章:毎月いくら備えるか――仮の金額で考える予算の組み方
3-1. 年間の支出と将来の備えを、月額へ置き換える
維持費を月々の家計へ組み込むには、まず確認できる年間支出を整理します。税金が年額で分かっていれば十二で割り、複数年分の保険料は対象となる月数で割って考えます。管理費など毎月の請求があるものは、そのまま月額として並べます。これに、建物や設備の修繕に向けて家庭で確保する金額を加えます。月額にそろえることで、支払う時期が異なる費用も、家計の負担として比較しやすくなります。
ただし、月額換算した金額は、今月必ず口座から出ていく費用と同じではありません。年払いのために取り分けたお金や、修繕へ積み立てるお金は、支払いまで手元に残ります。また、購入直後に支払う税金や工事費がある場合は、これからの積み立てだけでは間に合いません。毎月備える金額と、入居時から確保する資金を両方確認する必要があります。維持費を月額に直す際は、実際の支払いと将来への取り分けを区別し、直近の支出に必要な現金も別に確認しましょう。
この方法でも、将来の修繕費が確定するわけではありません。見積もりや点検結果が新しくなれば、積立額を見直します。最初に決めた金額を守ることだけが目的ではなく、住宅の状態に合わせて備えを調整することが大切です。分からない費用をゼロとせず、未確認の項目として残しておくと、調査も進めやすくなります。
3-2. 戸建住宅の計算例――請求がない修繕費も取り分ける
以下は、計算方法を示すための仮の例であり、福岡の相場や標準額ではありません。ある戸建住宅で、税金が年十五万円、保険料の年換算額が三万円と確認できたとします。さらに、建物や設備の修繕のために、家庭で年二十四万円を取り分ける計画を立てたとします。この場合、年間の支払いと備えの合計は四十二万円で、月額換算では三万五千円になります。住宅ローンの返済が月九万円なら、返済とこれらを合わせて、月十二万五千円を住まいのために確保する計算です。
この例には、光熱費や通信費、車の費用などは含めていません。また、年二十四万円の修繕への備えで、どの住宅でも必要額を満たせるという意味ではありません。入居後すぐに外壁などの工事が必要なら、その資金は別に用意し、その後の計画も調整します。屋根や外壁、設備をまとめて同じ時期に交換するかどうかによっても、必要な現金は変わります。戸建住宅の予算では、毎月請求されるお金に加え、将来の修繕のために自分で確保する金額を含めて考えることが重要です。
仮の数字を自分の物件へ置き換えるときは、税金、保険、点検、工事など、それぞれの資料を使います。「毎月三万五千円なら大丈夫」と例の金額だけを採用しないことが大切です。修繕の見込みが分からない場合には、建物の状態や必要な工事について専門家へ確認しましょう。計算の形を理解し、金額は物件ごとに確かめるという使い方が適切です。
3-3. マンションの計算例――組合への支払い以外も加える
マンションについても、別の仮の条件で考えてみましょう。管理費が月一万二千円、修繕積立金が月一万八千円、駐車場使用料が月八千円とします。税金の月額換算が一万円、保険料の月額換算が千円で、室内設備の交換などに月五千円を家庭で取り分ける場合、これらの合計は月五万四千円です。住宅ローンの返済が月九万円なら、住まいに関する支払いと備えは月十四万四千円になります。これも相場ではなく、費用の足し方を示すための計算例です。
戸建住宅の例と条件をそろえた比較ではないため、この二つの数字からマンションの方が高いと結論付けることはできません。駐車場を使わない家庭や、管理費等が異なる物件では結果が変わります。修繕積立金の増額が決まっているなら、増額後の金額でも計算し、室内設備の備えと重複していないかも確認します。将来の一時金などが予定されている場合は、月額とは別に必要時期を整理します。マンションの月々の負担は、管理費と修繕積立金だけで終えず、税金・保険・利用料・室内設備への備えまで合計して判断しましょう。
3-4. 維持費が増える時期と、家族の支出が増える時期を重ねる
購入時点で支払えることは大切ですが、その状態が将来も続くかを考える必要があります。税金の減額終了、保険の更新、修繕積立金の増額、設備交換などが、教育費や車の買い替えと重なる場合があります。住宅ローンの返済が続いている間に、大きな修繕が必要になることもあります。毎月の平均額だけでは、その時期の現金が足りるかまで分かりません。数年単位で主な予定を並べると、負担が集中する時期を見つけやすくなります。
収入が下がった場合や、住宅ローンの金利条件が変わった場合も考えておきましょう。返済額の変わり方は融資商品によって異なるため、金融機関の説明に基づいて確認します。修繕費についても、工事の優先順位を調整できるものと、安全や生活のために早急な対応が必要なものがあります。すべての支出を先送りできる前提で計画しないことが重要です。家計の余裕は、平均的な月額だけでなく、収入の変化と大きな支払いが重なったときにも対応できるかで確認する必要があります。
第4章:購入前の確認と購入後の管理――維持費の見落としを減らす
4-1. 売主の実績と、買主の将来予測を分けて確認する
中古住宅では、売主が保管している資料が維持費を知る手がかりになります。納税通知書、保険の資料、設備の点検や修繕の記録などから、何に費用がかかってきたかを確認できます。マンションでは、管理費等の金額や変更予定、工事計画、管理組合の資金状況なども重要です。ただし、売主が過去に支払った金額が、買主の将来の費用を保証するものではありません。保険の契約、家族の使い方、設備の状態などが変わるためです。
売主側は、分かる範囲の情報と資料を仲介会社へ共有し、不明なことを推測で埋めないことが大切です。買主側は、修繕をしていないから費用がかからない住宅だと判断せず、未実施の工事が残っていないか確認します。反対に、修繕済みという説明だけで、すべての設備が新しくなっていると思わないことも重要です。いつ、どこを、どの範囲で直したかまで確認すると、その後の予算を考えやすくなります。購入前には、売主の支払実績を参考にしながら、買主の条件で今後必要になる費用を別に見積もることが必要です。
契約や引渡しまでに費用の条件が変わる場合もあります。マンションの増額決議や、設備の不具合が新たに判明した場合などは、最新の情報を共有して対応を整理します。誰が何を負担するかが曖昧なら、契約内容へどう反映するか確認しましょう。維持費の調査は、将来の家計だけでなく、取引条件を整える作業にもつながります。
4-2. 支払用のお金と修繕用のお金を、家計の中で管理する
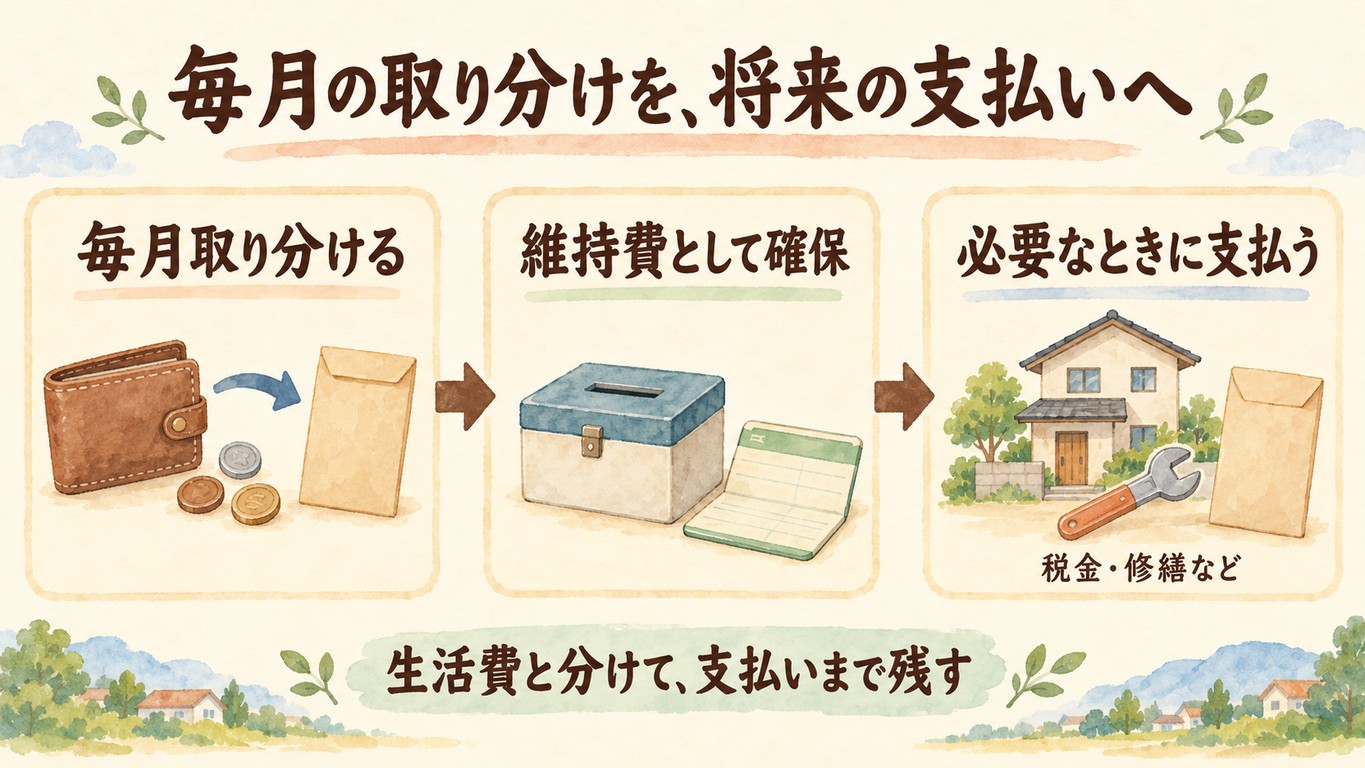
購入後は、毎月の生活費と維持費を同じ残高だけで見ていると、使ってよい金額が分かりにくくなります。年払いの税金や保険料を取り分けていても、生活費として使えば、支払時期に再び資金が必要になります。口座や家計簿の項目を分けるなど、備えたお金が何のためのものかを把握する方法が役立ちます。ただし、管理方法は家庭ごとに選べばよく、口座を増やすこと自体が目的ではありません。必要な時期に必要な金額を残せる仕組みをつくることが大切です。
ここでは二重計上にも注意します。例えば、税金のために毎月取り分けた金額を年間予算へ入れたうえで、納税時の支払いをさらに別の費用として加えると、同じ支出を二回数えることになります。修繕用の積み立ても、資金を移す段階と工事代を支払う段階を分けて記録すると分かりやすくなります。支出としての総額と、口座から出る時期の管理は役割が異なります。毎月の取り分けと実際の支払いは同じ費用の準備と実行であり、二重に数えず、残高と支払時期を管理することが重要です。
4-3. 費用を抑えるなら、必要な点検まで削らない
維持費を抑えるために、点検や小さな補修を後回しにしたくなることがあります。しかし、不具合を放置した結果、影響する範囲が広がり、対応費用が大きくなる可能性があります。雨漏りや排水の異常など、生活や建物へ影響する症状は、早めに原因を確認することが大切です。反対に、訪問営業などで不安をあおられ、その場で工事を決める必要もありません。必要性と緊急性を調べてから、工事内容や見積もりを検討しましょう。
修繕を依頼する際は、金額だけでなく、対象範囲、材料、施工方法、保証などを確認します。条件が違う見積もりを、総額だけで比較しないことが重要です。保証や点検サービスがある住宅では、無償の範囲、有償となる条件、保証を継続するための手続きなども確認します。「保証付きだから維持費はかからない」と理解しないようにしましょう。維持費の節約は必要な管理をなくすことではなく、不具合を把握し、根拠のある工事を適切な時期に行うことから考える必要があります。
点検や修繕を行ったら、記録を残しておくと次の判断に役立ちます。図面、工事内容、写真、見積もりなどがまとまっていれば、同じ場所の経緯を施工者へ説明しやすくなります。将来売却するときも、住宅をどのように管理してきたかを伝える資料になります。維持費を払うだけで終わらず、その内容を把握しておくことが大切です。
4-4. 完済後や住み替えまで含めて、予算を見直す
住宅ローンを完済すると、元利金の返済はなくなりますが、住宅を維持する費用は残ります。税金や保険、管理費、修繕などは、所有や利用を続ける間に関係します。退職後の収入で、どの程度の負担を続けられるかも考えておきたいところです。家族が少なくなった場合、広い建物や庭の管理が以前より重く感じられることもあります。購入時の暮らしが変われば、維持費の計画も見直す必要があります。
維持が難しくなったときに、住まいを小さくしたり、別の場所へ移ったりすることも選択肢です。ただし、売却価格や期間は確約されず、住み替えにも費用がかかります。「困ったら売ればよい」という一つの見通しだけに頼らず、定期的に家計と建物の状態を確かめましょう。住宅へ使う資金と、生活や医療などに使う資金のバランスも重要になります。住まいの予算は購入時に完成するものではなく、完済・退職・家族の変化に合わせて見直し続けることが大切です。
まとめ
家を買った後に毎月いくら必要になるかは、住宅ローンの返済額だけでは分かりません。税金や保険、管理費、修繕、設備交換など、継続して必要になる費用があります。さらに、光熱費や交通費など、住み替えによって変わる生活費も家計へ関係します。すべての住宅に共通する月額を一つ示すことは難しく、建物の状態、設備、立地、家族の使い方によって負担は異なります。維持費を知るために大切なのは、一律の相場を当てはめることより、購入する住宅に必要な費用を一つずつ確かめることです。
まずは、費用を支払時期で整理しましょう。毎月の支払い、年単位などの支払い、数年ごとや不定期の支払いを分けると、何に備える必要があるかが見えてきます。税金や保険料は月額換算し、将来の修繕へ取り分ける金額も加えれば、毎月確保したい資金を考えやすくなります。ただし、積み立てを始める前に必要な工事や、入居後すぐに来る支払いには、別の現金が必要です。毎月の平均額と、実際の支払時期の両方を確認することが欠かせません。
戸建住宅では、管理費や修繕積立金の請求がないことを、維持費が不要という意味に受け取らないことが重要です。屋根や外壁、設備、庭や外構などを、自分で計画して管理する必要があります。マンションでは、管理組合へ支払う費用に加え、専有部分の設備交換などにも備えます。現在の管理費等が将来も固定されるわけではないため、増額や工事計画の確認も必要です。どちらの住宅も、目に見える請求以外に準備しておきたいお金があります。
税金は、現在の実額だけでなく、減額措置の対象と終了時期を確認します。保険は、支払方法に加えて、補償内容や更新時の費用を見ておきます。保険があるから経年劣化や設備交換まで賄えるとは限らず、保証がある住宅でも有償の点検や工事が必要になる場合があります。住宅に備わる設備によっては、浄化槽など特有の維持費も関係します。名称だけで安心せず、その住宅でどのような支出が続くかを具体的に確認しましょう。
購入前には、売主の納税通知書や修繕記録、設備の資料などが参考になります。ただし、過去の支払実績を、そのまま買主の将来費用として使うことはできません。工事をしていない部分や、近く更新が必要な設備が残っていないかを確認します。売主が分かる情報を共有し、買主が自分たちの条件で予算へ置き換えることで、購入後の認識の違いを減らせます。分からない費用をゼロとせず、調査が必要な項目として残すことも大切です。
購入後は、維持費のために取り分けたお金を把握し、必要な支払いまで残しておく仕組みをつくります。取り分けと実際の支払いを二重に数えず、年間の負担と口座の残高をそれぞれ管理しましょう。点検結果や工事内容を記録し、住宅の状態が分かれば、修繕の優先順位も考えやすくなります。家族の収入や生活が変わったときには、購入時の計画にこだわりすぎず、積立額や住まい方を見直すことも必要です。維持費の管理は、一度計算して終わるものではありません。
住宅購入の予算を考えるときは、買える価格に加えて、無理なく持ち続けられる負担かどうかを確かめたいところです。毎月の返済を抑えても、必要な修繕費を残せなければ、将来の生活が苦しくなる可能性があります。反対に、費用の内容と時期を把握できれば、購入条件を調整し、備えをつくる方法も見えてきます。住宅ローンを払えることと、住まいを良好な状態で維持しながら暮らせることを、一緒に確認することが大切です。 販売価格の先にある税金、保険、修繕まで見通すことが、購入後の家計と暮らしの安心につながります。
不動産のことでお悩みはありませんか?
□ 売却について相談したい
□ 購入について相談したい
□ 相続・空き家について相談したい
□ 査定価格だけ知りたい
□ 活用方法を相談したい
□ 他社の提案と比較したい
まずはお気軽にご相談ください。
お客様一人ひとりの状況に合わせて、最適なご提案をいたします。
 お問い合わせはこちらから
----------------------------------------------------------------------
株式会社エム不動産
〒810-0001
福岡県福岡市中央区天神4-1-18 サンビル2F
電話番号 : 092-710-7316
FAX番号 : 092-510-7306
福岡市でマンション売却を実施
福岡市で土地売却に関してご案内
福岡市で戸建て売却のサポート
----------------------------------------------------------------------